Zurich hade lägst totalkostnad i svensk skadeförsäkring 2025
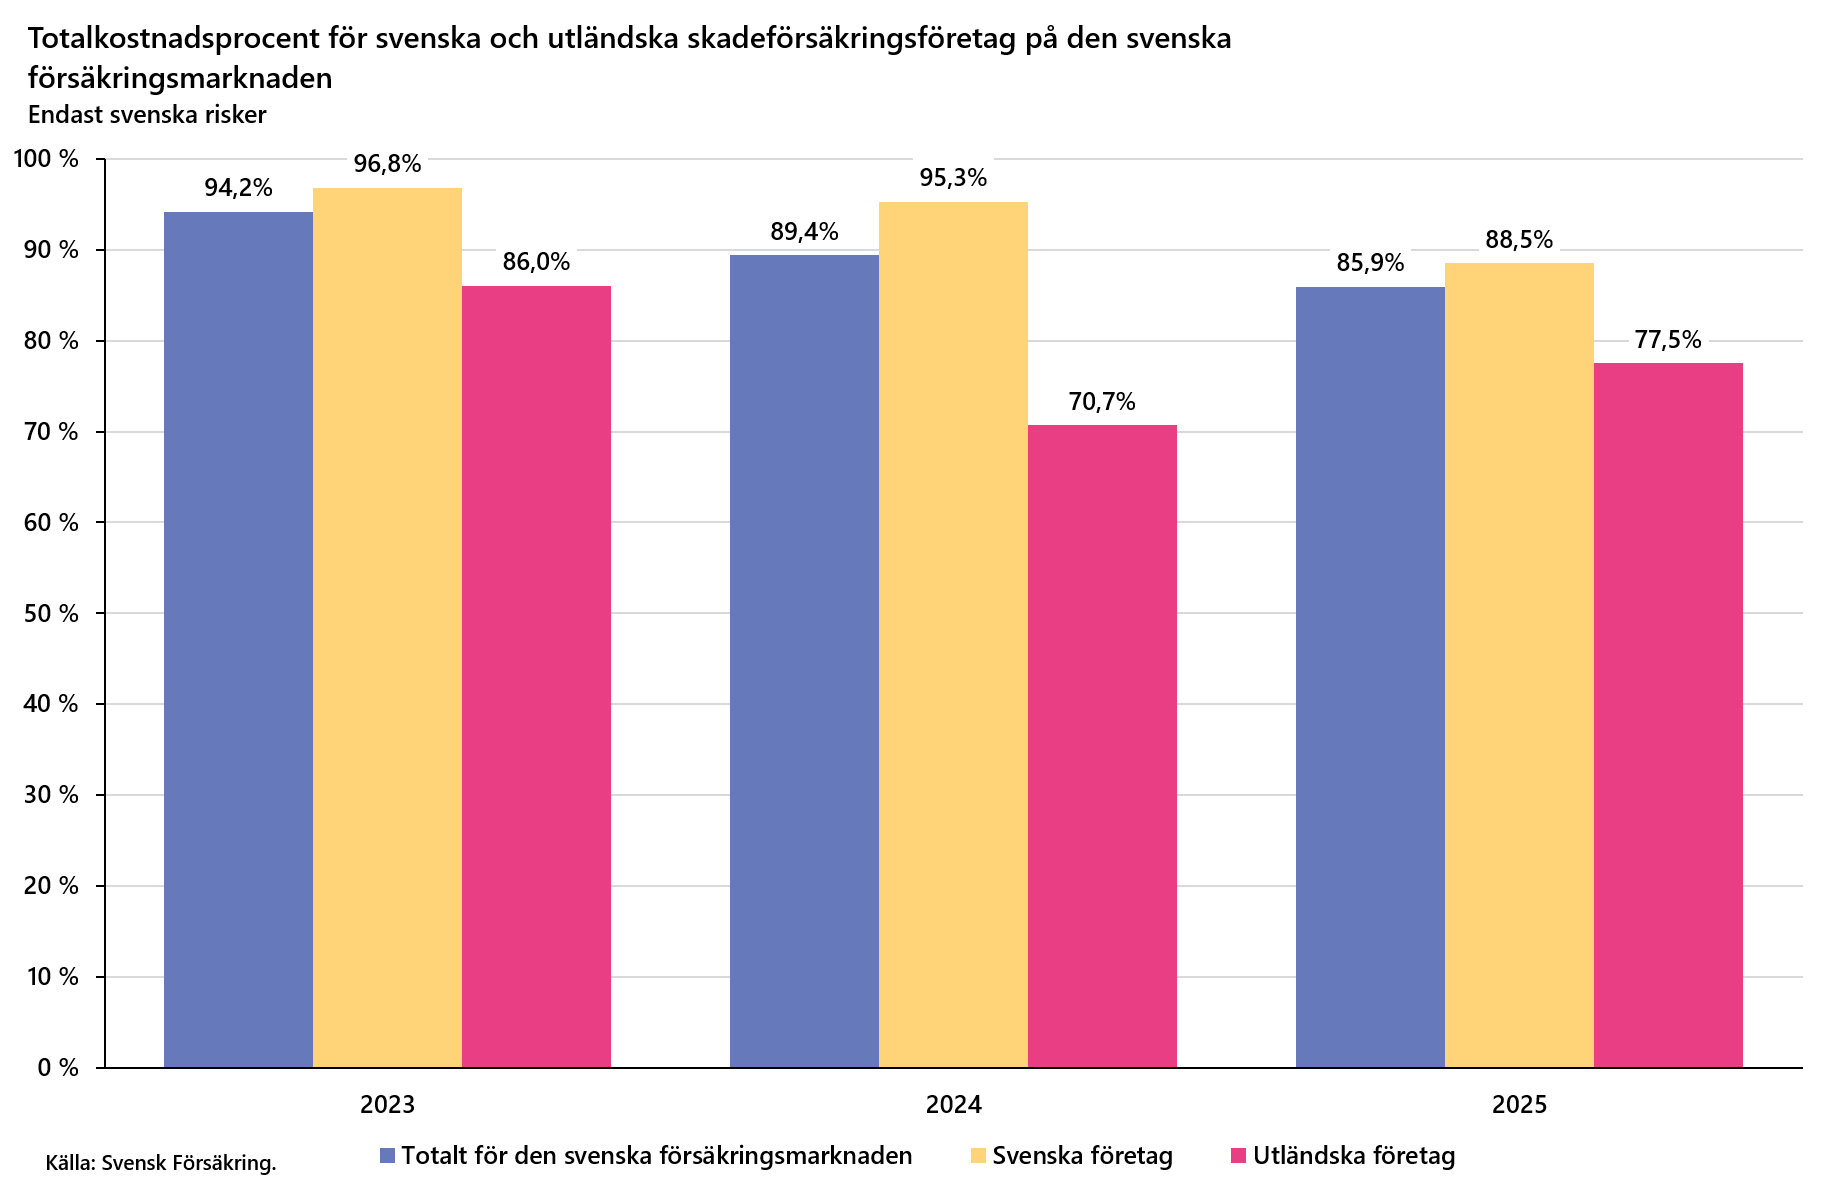
• Överlag sjönk totalkostnadsprocenten förra året för försäkringsbolag verksamma på den svenska skadeförsäkringsmarknaden, visar Svensk Försäkrings sammanställning.
Zurich uppvisade 2025 den lägsta totalkostnadsprocenten avseende svenska risker av de större aktörerna på den svenska skadeförsäkringsmarknaden. Det framgår av Svensk Försäkrings sammanställning av totalkostnadsprocenten i skadeförsäkringsbolag verksamma i Sverige.
Av sammanställningen framgår att totalkostnadsprocenten för verksamheten i Sverige för skadeförsäkringsföretag under förra året sjönk till 85,9 procent jämfört med 89,4 procent 2024. För bolag registrerade i Sverige var totalkostnadsprocenten 88,5 procent 2025, mot 95,3 procent 2024. För utländska bolag var totalkostnadsprocenten för verksamheten i Sverige 77,5 procent, mot 70,7 procent 2024.
Sak & Liv har med utgångspunkt från Svensk Försäkrings databas över premieintäkter och kostnadsprocent inom svensk försäkring gjort en sammanställning av premieintäkter, skadekostnad, driftskostnad och totalkostnad under 2025 jämfört med 2024 – se tabellerna nedan. I tabellerna är försäkringsbolagen sorterade i storleksordning.
Av tabellen över premieintäkter framgår att Dina och Zurich var de aktörer som ökade sina premieintäkter mest i procent förra året på den svenska skadeförsäkringsmarknaden, 16,3 procent respektive 23,1 procent, av de större aktörerna med över 100 miljoner kronor i premieintäkt i Sverige. Störst ökning i kronor och ören stod dock Länsförsäkringar för med en ökning av premieintäkten på 2,1 miljarder kronor till 32,8 miljarder kronor. Om premieintäkten för en aktör som Zurich verkar överraskande låg, kan det ha att göra med att tabellen endast tycks visa premier avseende svenska risker – medan Zurich i Sverige är inriktat på internationella försäkringsprogram för större svenska företag vilket innebär att en stor del av riskerna är internationella trots att de tecknats i Sverige.
Så förändrades premieintäkterna inom svensk skadeförsäkring 2025
| Företagsgrupp/Företag | Premieintäkter 2025 (Mkr) | Premieintäkter 2024 (Mkr) | Förändring (Mkr) | Förändring (procent) |
| Länsförsäkringar | 32 768 | 30 620 | 2 148 | 7,0% |
| Folksam | 18 300 | 17 277 | 1 023 | 5,9% |
| Trygg-Hansa | 18 105 | 17 487 | 618 | 3,5% |
| If | 17 367 | 17 399 | -32 | -0,2% |
| Dina | 2 840 | 2 442 | 398 | 16,3% |
| Protector | 2 779 | 2 531 | 248 | 9,8% |
| Gjensidige | 2 106 | 2 005 | 101 | 5,1% |
| ICA Försäkring | 1 136 | 1 026 | 110 | 10,7% |
| Anticimex | 899 | 875 | 24 | 2,7% |
| Solid | 734 | 726 | 8 | 1,1% |
| Chubb | 517 | 508 | 9 | 1,7% |
| PRI | 493 | 548 | -55 | -10,0% |
| Unionen | 483 | 439 | 43 | 9,9% |
| Brandkontoret | 203 | 193 | 10 | 5,2% |
| Gar-Bo | 190 | 240 | -51 | -21,1% |
| Sydkraft | 169 | 155 | 14 | 8,9% |
| Zürich | 151 | 123 | 28 | 23,1% |
| Vattenfall | 146 | 141 | 4 | 3,0% |
| Assuransföreningen | 98 | 95 | 3 | 3,5% |
| Volvo Personvagnar | 74 | 46 | 28 | 61,5% |
| SiriusPoint | 65 | 35 | 30 | 85,7% |
| Nordic Guarantee | 16 | 17 | -1 | -5,0% |
| SveaSkog | 15 | 17 | -2 | -14,0% |
| Industria | 1 | 2 | -1 | -34,7% |
| Total | 100 009 | 94 948 | 5 061 | 5,3% |
(Källa: Svensk Försäkrings statistikdatabas)
Skadekostnadsprocenten sjönk överlag inom svensk försäkring. Nedgången för bolagen i tabellen nedan uppgick till 3,5 procentenheter till 67,8 procent. Den största minskningen av skadekostnadsprocenten bland de största bolagen stod Folksam för, med en nedgång på 13,3 procentenheter till 69,8 procent.
Så förändrades skadekostnadsprocent inom svensk skadeförsäkring 2025
| Företagsgrupp/Företag | Skadeprocent 2025 | Skadeprocent 2024 | Förändring (procentenheter) |
| Länsförsäkringar | 72,5% | 78,9% | -6,5% |
| Folksam | 69,8% | 83,1% | -13,3% |
| Trygg-Hansa | 64,0% | 54,0% | 10,0% |
| If | 69,3% | 67,8% | 1,4% |
| Dina | 80,8% | 81,1% | -0,4% |
| Protector | 61,5% | 67,7% | -6,2% |
| Gjensidige | 70,3% | 79,7% | -9,4% |
| ICA Försäkring | 69,5% | 76,9% | -7,4% |
| Anticimex | 13,5% | 12,3% | 1,2% |
| Solid | 25,0% | 24,6% | 0,4% |
| Chubb | 37,4% | 27,3% | 10,1% |
| PRI | 0,6% | 0,1% | 0,5% |
| Unionen | 175,9% | 187,7% | -11,9% |
| Brandkontoret | 77,5% | 74,8% | 2,8% |
| Gar-Bo | 45,5% | 44,0% | 1,6% |
| Sydkraft | 0,6% | 4,8% | -4,2% |
| Zürich | 10,7% | 9,1% | 1,6% |
| Vattenfall | 129,3% | 139,2% | -9,8% |
| Assuransföreningen | 68,3% | 84,2% | -15,9% |
| Volvo Personvagnar | 62,0% | 112,1% | -50,0% |
| SiriusPoint | 71,3% | 14,6% | 56,7% |
| Nordic Guarantee | 17,9% | 112,4% | -94,5% |
| SveaSkog | 0,1% | 177,5% | -177,3% |
| Industria | 3 573,0% | 865,1% | 2707,9% |
| Total | 67,8% | 71,3% | -3,5% |
(Källa: Svensk Försäkrings statistikdatabas)
Driftskostnadsprocenten för svensk försäkring gick ned något, från 18,2 procent till 18,1 procent. Bland de större bolagen på den svenska skadeförsäkringsmarknaden var det Zurich som stod för den största minskningen av driftskostnadsprocenten.
Så förändrades driftskostnadsprocenten inom svensk skadeförsäkring 2025
| Företagsgrupp/Företag | Driftskostnadsprocent 2025 | Driftskostnadsprocent 2024 | Förändring (procentenheter) |
| Länsförsäkringar | 20,0% | 21,3% | -1,3% |
| Folksam | 14,7% | 15,0% | -0,3% |
| Trygg-Hansa | 13,4% | 12,9% | 0,5% |
| If | 15,8% | 14,6% | 1,2% |
| Dina | 28,0% | 26,7% | 1,3% |
| Protector | 13,9% | 14,0% | -0,1% |
| Gjensidige | 15,5% | 17,0% | -1,5% |
| ICA Försäkring | 33,3% | 33,4% | -0,2% |
| Anticimex | 75,2% | 81,7% | -6,5% |
| Solid | 64,9% | 63,7% | 1,3% |
| Chubb | 50,3% | 41,7% | 8,7% |
| PRI | 32,6% | 28,9% | 3,7% |
| Unionen | 4,6% | 5,7% | -1,2% |
| Brandkontoret | 10,9% | 11,4% | -0,6% |
| Gar-Bo | 36,3% | 14,9% | 21,3% |
| Sydkraft | 4,9% | 2,5% | 2,3% |
| Zürich | 19,2% | 37,5% | -18,3% |
| Vattenfall | 10,2% | 8,8% | 1,4% |
| Assuransföreningen | 21,5% | 19,8% | 1,7% |
| Volvo Personvagnar | 9,4% | 11,7% | -2,3% |
| SiriusPoint | 28,5% | 46,5% | -18,0% |
| Nordic Guarantee | 45,3% | 72,0% | -26,6% |
| SveaSkog | 10,2% | 15,8% | -5,6% |
| Industria | 20,1% | 12,8% | 7,3% |
| Total | 18,1% | 18,2% | -0,1% |
Tabellen visar (Källa: Svensk Försäkrings statistikdatabas)
Det bolag som stod för den lägsta totalkostnadsprocenten 2025 i sammanställningen bland de större bolagen på den svenska skadeförsäkringsmarknaden – bortsett från captivebolag – var Zurich. Bolagets totalkostnadsprocent avseende svenska risker uppgick till 29,9 procent, en nedgång från 46,6 procent föregående år. Även Folksam stod för en kraftig nedgång av totalkostnadsprocenten 2025, med en förbättring från 98,1 procent 2024 till 84,5 procent 2025.
• Mattias Fritz
Zurichs Nordenchef Mattias Fritz har lämnat följande kommentar om utvecklingen av Zurichs verksamhet:
– Under de senaste åren har vi gjort betydande investeringar i Sverige och Norden och sett en lönsam tillväxt. Vi står starkt idag, och vårt fokus är fortsatt att stötta våra kunder och förmedlarpartners med expertis och service i ett allt mer komplext risklandskap.
Så förändrades totalkostnadsprocenten inom svensk skadeförsäkring 2025
| Företagsgrupp/Företag | Totalkostnadsprocent 2025 | Totalkostnadsprocent 2024 | Förändring (procentenheter) |
| Länsförsäkringar | 92,5% | 100,3% | -7,8% |
| Folksam | 84,5% | 98,1% | -13,6% |
| Trygg-Hansa | 77,4% | 66,9% | 10,5% |
| If | 85,0% | 82,4% | 2,6% |
| Dina | 108,7% | 107,8% | 0,9% |
| Protector | 75,4% | 81,7% | -6,3% |
| Gjensidige | 85,8% | 96,7% | -10,9% |
| ICA Försäkring | 102,7% | 110,3% | -7,6% |
| Anticimex | 88,7% | 94,0% | -5,3% |
| Solid | 89,9% | 88,3% | 1,6% |
| Chubb | 87,8% | 69,0% | 18,8% |
| PRI | 33,2% | 29,0% | 4,2% |
| Unionen | 180,5% | 193,5% | -13,0% |
| Brandkontoret | 88,4% | 86,2% | 2,2% |
| Gar-Bo | 81,8% | 58,9% | 22,9% |
| Sydkraft | 5,4% | 7,3% | -1,8% |
| Zürich | 29,9% | 46,6% | -16,7% |
| Vattenfall | 139,5% | 147,9% | -8,4% |
| Assuransföreningen | 89,8% | 104,0% | -14,1% |
| Volvo Personvagnar | 71,4% | 123,8% | -52,4% |
| SiriusPoint | 99,8% | 61,1% | 38,6% |
| Nordic Guarantee | 63,3% | 184,4% | -121,1% |
| SveaSkog | 10,3% | 193,2% | -182,9% |
| Industria | 3 593,1% | 877,9% | 2715,2% |
| Total | 85,9% | 89,4% | -3,6% |
Tabellen visar (Källa: Svensk Försäkrings statistikdatabas)
När man sammanställer ett omfattande siffermaterial, kan det givetvis hända att någon siffra blir fel, hur noggrann man än försöker vara. Skulle du hitta något som inte verkar stämma i texten eller tabellerna? Välkommen att höra av dig, så ser vi till att korrigera så snart som möjligt!