Deloitte: Så köper svenska folket sina försäkringar i framtiden
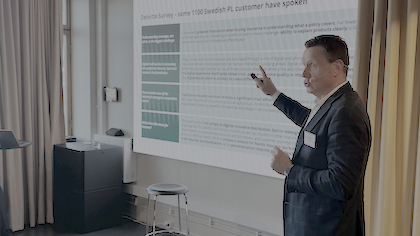
• Rapporten ”The Future of Swedish Personal Lines Insurance Distribution” presenterades på Insurance Evolution Day av Deloittes Insurance Lead på Deloitte i Norden, Jan Auerbach.
Framtidens försäkringsdistribution blir mer digital, mer integrerad och mer datadriven. Men enligt vinnarna på marknaden blir inte nödvändigtvis de som digitaliserar mest, utan de som lyckas göra försäkring enklare att förstå och köpa – utan att förlora kundernas förtroende. Det framgår av Deloittes rapport om framtidens försäkringsdistribution i Sverige.
Hur vill kunderna köpa försäkring – och vad händer när AI kan hjälpa dem att välja? Jan Auerbach, Equity Partner på Deloitte Danmark från Deloitte, presenterade under Insurance Evolution Day i förra veckan en rapport baserad på en undersökning bland cirka 1 100 svenska kunder och diskuterade hur framtidens försäkringsdistribution kan förändras. Framtidsbild som presenterades ska ses som ett möjligt scenario – som givetvis kan komma att förändras framöver.
Undersökningen visar att digitaliseringen har gjort det enklare att köpa försäkring och jämföra priser. Däremot har kunderna fortfarande svårt att förstå vad försäkringarna omfattar och vad som skiljer olika erbjudanden åt. Här finns en tydlig möjlighet för bolagen: att förklara innehållet bättre och anpassa kundresan efter olika behov.
– Att bara digitalisera befintliga processer räcker inte – det måste också bli enklare och mer relevant för kunden, sade Jan Auerbach vid sin presentation.
Svenska försäkringsbolag har ett starkt kundförtroende, men rapporten visar att relationen kan förändras när AI-agenter hjälper kunderna att analysera behov, jämföra erbjudanden och förhandla. Tekniken kan göra försäkring mer begriplig, samtidigt som andra aktörer kan ta över kundkontakten och göra bolagen till leverantörer av själva försäkringsskyddet. Många moment i köpprocessen kan enligt Jan Auerbach redan hanteras av AI. Den avgörande frågan är hur snabbt kunderna vill och vågar överlåta besluten till tekniken.
Yngre kunder är enligt undersökningen mer öppna för alternativa sätt att köpa försäkring och har lägre förtroende för bolagen än äldre generationer.
– Det gör det viktigt att förstå både hur kunderna vill mötas och vem de litar på, menade Jan Auerbach och betonade att förtroende byggs genom återkommande, relevanta kontakter.
Framtidens konkurrens handlar därför också om vilka aktörer som finns nära kunden i vardagen – exempelvis banker, teknikföretag och plattformar som hjälper till med andra köp och beslut.
Jan Auerbach beskrev hur förändrade kundbeteenden, teknikutveckling, öppnare marknader och digitala nätverkseffekter tillsammans kan driva utvecklingen. Tekniken ensam förändrar inte marknaden; kunderna måste också vilja använda den. Plattformar som får ett försprång kan däremot bli svåra att konkurrera med när allt fler användare och leverantörer ansluter sig, trodde han.
Försäkring som ingår i andra produkter och tjänster – embedded insurance – kan också få större betydelse i framtiden. Partnerskap kan ge bolagen tillgång till kunder i situationer där skyddet känns relevant. Samtidigt kan stora bolags standardisering skapa utrymme för specialiserade aktörer som möter behov som standardprodukterna inte fångar.
För bolagen blir med andra ord frågan hur de ska använda sitt förtroende, sin kompetens och sina data för att skapa värde när kundernas väg till försäkring förändras – och när de inte längre självklart kontrollerar distributionen.
Insurance Evolution är ett samarbete mellan Sak & Liv och Försäkringsplatsen.
Här kan du som har ett abonnemang på Sak & Liv Premium ta del av Deloittes White Paper.