Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
Annons:
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Torsdag 5 November 2026
Sök
Search for:
1 ÅR OCH 4 månader - Allmänt

Här är bästa tipsen för att nå framgång med regresskraven
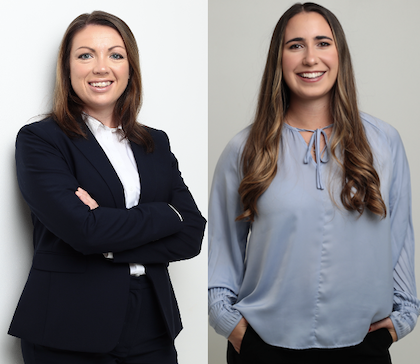
Foto: Kompass Advokat

• Karolin Karlsson och Malin Atran är verksamma vid Kompass Advokat.

Antalet regresser fortsätter att öka. För att ha framgång i regressärenden finns en rad olika aspekter att beakta, bland annat olika slags tidsfrister, avtalsförhållanden och behovet av bevisföring,  Karolin Karlsson och Malin Atran vid Kompass Advokat delar i en artikel med sig av sina bästa tips kring regresser. 

Under de senaste åren har antalet regresser ökat stadigt. För att lyckas driva regresser framgångsrikt finns det flera åtgärder som kan och bör vidtas redan i ett tidigt stadie. Här kommer våra bästa tips!

Regressrätt

När en skada omfattas av försäkringen och har ersatts av försäkringsföretaget, finns en möjlighet för försäkringsföretaget att kliva in i den försäkrades ställning och kräva en utbetalning från den som egentligen bör stå för skadan, det vill säga skadevållaren. Det är den försäkrades skadeståndsrätt som omfattas av den lagenliga regressrätten, vilken framgår av 7 kap. 9 § försäkringsavtalslagen (2005:104). Möjligheten att driva ett regresskrav som grundas på en annan ersättningsrätt än skadeståndsrätt, såsom garantiansvar, kräver en särskild överlåtelse av ersättningsrätten. Detta kan framgå av försäkringsvillkoren eller i en särskild överlåtelsehandling. Vidare framgår av lagregeln att försäkringsföretaget ska ha ersatt skadan innan det kan inträda i den försäkrades ställning och att skadan ska omfattas av försäkringen. Försäkringsersättning som betalats ut utan ersättningsskyldighet enligt försäkringsavtalet kan därför inte ligga till grund för en regresstalan. Det innebär att ex gratia-ersättning inte omfattas av regressrätten.

Eftersom regressrätt är en härledd rätt, inträder försäkringsföretaget endast i den försäkrades rätt till skadestånd. Detta innebär att försäkringsgivaren inte har vare sig bättre eller sämre rätt till skadestånd än den försäkrade när försäkringsföretaget träder in i dennes ställe. För att avgöra vilken regressrätt som tillkommer försäkringsgivaren, behöver man fastställa vilken rätt den skadelidande har till skadestånd. Om den försäkrade har frånskrivit sig rätten till skadestånd eller varit medvållande till skadan, så begränsas försäkringsgivarens regressrätt i motsvarande omfattning.

Reklamation och preskription

När ett försäkringsföretag inträder i den försäkrades ställning fortlöper befintliga tidsfrister. Det innebär att försäkringsföretaget kan ha begränsad tid att agera. Det kan finnas reklamationsfrister att förhålla sig till, vilket innebär att försäkringsföretaget kan behöva meddela om fel eller brister i en viss vara eller tjänst och förbehålla sig rätten att göra anspråk på grund av detta. En sådan frist kan variera i tid, men innebär ofta att reklamationen ska göras inom skälig tid från det att felet upptäcktes eller borde ha upptäckts. Vid ett konsumentköp anses två månader alltid vara inom skälig tid, men i övrigt kan tidsperioden variera från fall till fall. Om reklamationen sker för sent kan olika rättsföljder inträffa och i värsta fall kan rätten att göra kravet gällande gå förlorad.

Vidare preskriberas fordran om den inte görs gällande inom viss tid, vilket innebär att kravställaren förlorar rätten att kräva ut sin fordran. Huvudregeln är att en fordran preskriberas tio år efter dess tillkomst, om inte preskriptionen avbryts dessförinnan. Ett preskriptionsavbrott sker bland annat när företaget sänder ett skriftligt krav, en skriftlig påminnelse eller inleder ett rättsligt förfarande. Om det finns särskild preskriptionsreglering gäller denna före huvudregeln, vilket bland annat är fallet vid produktansvar, där preskriptionstiden är tre år, och vid upphört hyresförhållande, då preskriptionstiden är två år. För att säkerställa att ett krav inte preskriberas behöver företaget därför ha koll på vilken tidsperiod som gäller i det enskilda fallet och vid behov vidta åtgärder för att förhindra att preskription inträder, såsom att stämma vid domstol i preskriptionsavbrytande syfte eller begära en avtalad preskriptionstidsförlängning.

Skadereglering

Utöver att fastställa och agera inom gällande tidsfrister, behöver även försäkringsföretaget beakta andra aspekter redan under skaderegleringsstadiet. En sådan aspekt är att tidigt överväga om det finns en skadeståndsrättslig grund för kravet i det enskilda fallet. Om en sådan grund saknas är det inte möjligt att driva regressen i ett senare skede. Det bör även undersökas om det är möjligt att få information om vilka invändningar som kan väntas från skadevållaren, för att kunna förbereda sig mot dessa redan i ett inledande skede.

Vidare bör den försäkrades inställning till att driva regresskravet klargöras. Om det till exempel är den försäkrades avtalspart som försäkringsföretaget ska rikta regresskravet mot, kanske den försäkrade inte vill att försäkringsföretaget riktar kravet. En sådan situation bör försäkringsföretag ta höjd för redan i utformningen av sina försäkringsvillkor, där det till exempel kan regleras vilka konsekvenser det får om den försäkrade inte är medhjälplig vid eventuell regresstalan. Annars kan det vara svårt för försäkringsföretaget att få hjälp från en försäkrad i processen, om denne inte är samarbetsvillig.

Bevisföring

För att vinna en regresstalan bör försäkringsföretaget även i ett tidigt skede genomföra en noggrann och gedigen utredning av ärendet. Detta kan göras genom att be den försäkrade att utveckla skadeanmälan vid oklarheter, kontakta vittnen eller anlita utredare för att besiktiga skadan. En sådan utredning är inte bara viktig för skaderegleringen, utan även ovärderlig i ett senare skede av processen eftersom det krävs att försäkringsföretaget har tillräcklig bevisning för att vinna regresstalan. Det är därför viktigt att försäkringsföretaget i ett tidigt skede, helst redan under skaderegleringen, samlar in all tillgänglig skriftlig dokumentation från den försäkrade, såsom protokoll, avtal, fakturor och mejlkorrespondens. Försäkringsföretaget bör även efterfråga bilder och filmer om möjligt. Om försäkringsföretaget ser till att ha detta på plats redan i ett tidigt skede i ärendet, så har försäkringsföretaget skapat sig mycket goda förutsättningar för att driva en framgångsrik regresstalan.

Karolin Karlsson
Malin Atran
Kompass Advokat
769
10 juni, 2025
ANNONS

Relaterade artiklar

  • 1 månad
    Dahae Roland har utsetts till ny partner på Kompass Advokat
  • 8 månader
    Mina Gholiof Roa och Lina Mitt nya partners vid Kompass Advokat
  • 9 månader
    Kawin Mårtensson: Så identifierar du affärsnyttan med nya regelverk
  • 1 ÅR OCH 9 månader
    Dora-anpassning av företagets IKT-avtal – så ska du tänka!
  • 1 ÅR OCH 9 månader
    Punkterna du behöver ha koll på kring Dora-implementeringen
Premium

OECD: Sverige har Europas tredje högsta försäkringspenetration

7 timmar Läs mer
Svensk Försäkring: Bolagen behöver tillgång till SPAR
6 timmar Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
OECD:s rapport Global Insurance Market Trends 2026
2026-11-05
cover image
Svensk Försäkrings remissvar gällande EU:s penningtvättspaket
2026-11-05
cover image
FI:s bankbarometer för första halvåret 2026
2026-11-05
KÖP PREMIUM
När branschen förlorar miljarder – kan AI bekämpa AI?
Läs mer

Du är varmt välkommen på nätverksträff den 19 november!

Läs mer
1,6
miljarder betalades felaktigt ut i pension förra året, enligt Pensionsmyndigheten.
De senaste nyheterna
  • 6 timmar
    Svensk Försäkring: Bolagen behöver tillgång till SPAR
  • 7 timmar
    FTN handlar upp läkemedels- och bioteknikfonder för 31,9 Mdr kr
  • 7 timmar
    OECD: Sverige har Europas tredje högsta försäkringspenetration
  • 11 timmar
    Larmtjänst: Så har antalet stölder av bildelar ökat i år
  • 11 timmar
    Folksam: Höga vårdkostnader kan avskräcka från veterinärbesök
FTN handlar upp läkemedels- och bioteknikfonder för 31,9 Mdr kr
7 timmar Läs mer
"Pensionsgruppen är inget demokratiskt underskott. Det är ett minoritetsskydd."
Rutger Brattström på Timbro argumenterar i SvD mot PRO:s tanke på att avskaffa Pensionsgruppen
Veckans mest lästa
  • 7 dagar
    Anders Johanssons tankar om huvudavtalet, LFAB-varslet och AI
  • 1 dag
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 1 dag
    Finansinspektionen inleder undersökning av SH Pension
  • 15 timmar
    Max Matthiessen går in i Coverly – ny försäkringstjänst för företag
  • 3 dagar
    Bäst kundbetyg i Lassie, Svedea, LF, Dina, Svenska Sjö och Söderberg
Max Matthiessen går in i Coverly – ny försäkringstjänst för företag
15 timmar Läs mer
Larmtjänst: Så har antalet stölder av bildelar ökat i år
11 timmar Läs mer
Folksam: Höga vårdkostnader kan avskräcka från veterinärbesök
11 timmar Läs mer
Daniel Edlund blir ny VD för Ålands Försäkringar Ab
15 timmar Läs mer
Trygg-Hansa stäms på 0,4 miljoner kronor efter stöld av hjullastare
1 dag Läs mer
”Låt inte nya EU-regler äventyra kontraheringsplikten”
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

OECD:s rapport Global Insurance Market Trends 2026

OECD har publicerat rapporten "Global Insurance Market Trends 2026".
2026-11-05

Svensk Försäkrings remissvar gällande EU:s penningtvättspaket

Svensk Försäkring remissvar gällande EU:s penningtvättspaket.
2026-11-05

FI:s bankbarometer för första halvåret 2026

Finansinspektionen publicerade den 5 november sin bankbarometer för första halvåret 2026.
2026-11-05

Stämning mot Trygg-Hansa i tvist om skadeersättning

Företaget SGE Fastighetsservice kräver i en stämningsansökan till Stockholms tingsrätt Trygg-Hansa på skadeersättning efter stöld av en hjullastare.
2026-11-04

Svensk Försäkrings yttrande om canceröverlevares tillgång till finansiella tjänster

Svensk Försäkring har lämnat ett yttrande rörande EU-kommissionens utkast till vägledning för canceröverlevares tillgång till finansiella tjänster.
2026-11-04

Sampos rapport för tredje kvartalet 2026

Sampo presenterade på onsdagen sin rapport för tredje kvartalet 2026.
2026-11-04
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Dom i Attunda tingsrätt i tvist mellan LF Stockholm och Upplands Väsby

Attunda tingsrätt har avkunnat dom i en i tvist mellan Länsförsäkringar Stockholm och Upplands Väsby kommun.
2026-10-14

SKI:s undersökning av kundnöjdhet i försäkringsbranschen 2026

Svenskt Kvalitetsindex presenterade den 2 november sin undersökning av kundnöjdhet i försäkringsbranschen 2026.
2026-11-02

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets skrivelse om Söderbergs marknadsföring

I en skrivelse till Söderberg & Partners framför Konsumentverket synpunkter på bolagets marknadsföring via Kivra.
2026-10-25

Länsförsäkringar Banks rapport för tredje kvartalet 2026

Länsförsäkringar Bank presenterade den 23 oktober sin rapport för tredje kvartalet 2026.
2026-10-23

Åtal mot tre personer för bedrägerier mot försäkringsbolag

Tre personer bosatta i Malmö har åtalats vid Malmö tingsrätt för en rad grova bedrägerier mot försäkringsbolag.
2026-10-26
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!