Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
Annons:
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Onsdag 4 November 2026
Sök
Search for:
7 månader - Förmedling

Ulrika Lilliehöök: Därför ökar förmedlares betydelse i framtiden
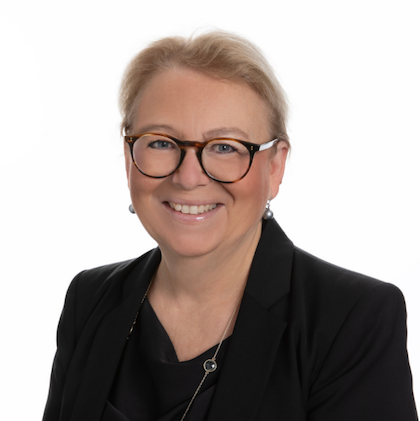
Foto: Aon

• ”Det är i mötet mellan avancerade modeller och mänskligt omdöme som morgondagens försäkringsdistribution avgörs”, menar Ulrika Lilliehöök. 

Enklare risker kan i framtiden i hög grad hanteras via automatiserade beslutsmodeller. Men det betyder inte att den mänskliga kontakten är på väg bort inom försäkringsdistribution, den byter bara skepnad. När det enkla automatiseras frigörs kapacitet till mer komplexa risker – där expertis, omdöme och kreativt tänkande är avgörande. ”När produkter paketeras om, distribution digitaliseras, skador automatiseras och underwriting blir mer datadriven kan man frestas att tro att förmedlarens betydelse minskar. All erfarenhet talar för motsatsen”, skriver Ulrika Lilliehöök, nordisk COO hos Aon, i en krönika. Hon är en av paneldeltagarna vid Insurance Evolutions nätverksträff den 19 mars. 

Här kan du anmäla dig till nätverksträffen. 

Förmedlaren – en strategisk partner i kundföretagets risk- och affärsbeslut.

Dagens företag lever i en värld där:

  • Affärsmodeller kan ändras på några månader, ibland veckor.
  • Det geopolitiska och makroekonomiska landskapet ständigt förändras.
  • Talangförsörjning och varumärket är avgörande för överlevnad.
  • Cyberrisker, naturkatastrofer och leverantörskedjor kan få större finansiell effekt än en brand.

Historiskt har en stor del av förmedlarrollen handlat om att samla in information om företaget, analysera informationen, inhämta offerter, analysera villkor och pris samt presentera rekommendationer.

Det arbetet är fortsatt viktigt men allt mer digitaliseras, automatiseras och delvis standardiseras.

Det som inte är lika enkelt att automatisera, där förmedlaren gör verklig skillnad är:

  • Att förstå kundens affärslogik och strategiska vägval med stöd av data och analys (benchmarking, exponeringsanalyser, scenariomodellering) och översätta det till en relevant riskbild.
  • Att stödja kunden med kvalificerad rådgivning, prioritering och lösning av vilka risker som kan bäras av företaget, reduceras, förebyggas eller försäkras
  • Orkestrering (koordinera många försäkringsgivare, återförsäkrare, kapitalgivare och tjänsteleverantörer)

Förmedlare som tydligt går i den riktningen blir än mer viktiga. De som förblir primärt transaktionella kommer att förlora relevans.

Morgondagens försäkringsförmedlare kommer att kunna visualisera risker för företagskunderna genom att använda data inte enbart för prissättning, utan för att fatta väl underbyggda beslut samt för att driva förebyggande åtgärder och därmed stärka kundens ekonomi och arbetsmiljö.

Den som har underliggande data som innebär att man kan ge kunden ett kvalitativt beslutsunderlag, kommer att ha ett försprång.

Det innebär bland annat att förmedlare även måste tala om risker som inte går att försäkra, men som behöver hanteras mer affärsmässigt, integrera sina råd i kundens strategi, HR-agenda och styrelsearbete, använda regelverk och data som stöd för kvalitet och se sig själv som strategisk rådgivare i kundens verksamhet, inte enbart deras försäkringsportfölj.

I segmentet för små- och medelstora företag går utvecklingen snabbt mot plattformsekonomi där allt fler affärer initieras digitalt via portaler, appar och integrerade erbjudanden. Försäkringsskyddet paketeras enklare med än mer standardiserade villkor och snabbare accept. Administration och löpande service flyttas i hög grad till självbetjäning.

Men, den mänskliga rollen är inte på väg bort, den byter skepnad.

Mänsklig kontakt efterfrågas främst vid rådgivning och problemlösning, inte vid ren försäljning. Förmedlarens styrka blir att hjälpa kunden att tolka information, förstå undantag, värdera alternativ och välja skydd när de avviker från standard.

I segmentet medelstora till stora företag är förskjutningen ännu tydligare. Distribution blir en blandning av risk, kapital och rådgivning. Förmedlarens roll i riskbedömningen förstärks i och med att de sitter närmast kundens verkliga data och processer och kan därmed ge mer kvalificerad input.

För dessa kunder handlar morgondagens distribution om löpande dialog kopplad till bolagets strategi, investeringar och expansionsplaner. Det innebär en tydlig koppling mellan riskarbete, försäkringslösning och styrelsens riskagenda. Här kommer förmedlaren som strategisk partner tydligt att skiljas från den som mest fungerar som upphandlingsstöd.

En central del av framtidens försäkringsdistribution är att enklare risker kan i hög grad hanteras via automatiserade beslutsmodeller. När det enkla automatiseras frigörs kapacitet till de verkligt komplexa riskerna där expertis, omdöme och kreativt tänkande är avgörande.

Sammanfattningsvis – vad händer med rådgivarens roll när allt detta accelererar?

När produkter paketeras om, distribution digitaliseras, skador automatiseras och underwriting blir mer datadriven kan man frestas att tro att förmedlarens betydelse minskar. All erfarenhet talar för motsatsen.

Det som automatiseras är framför allt rutinuppgifter, administration, standardiserade analyser som inte kräver mänskligt omdöme samt informationsinhämtning som plattformar kan göra bättre och snabbare.

Det som blir kvar och ökar i betydelse är:

  • Handel och förhandling i komplexa affärer – Att väga samman exponeringar, limiter, pris, villkor, kapacitet och motpartsrisker på ett sätt som är begripligt för kundens ledning och styrelse.
  • Relationsbyggande och tillit – När besluten blir mer datadrivna behöver någon kunna förklara modellerna, sätta dem i kontext och lämna rekommendationer.
  • Scenariotänkande, kreativitet och omdöme – De viktigaste riskerna är ofta de som inte passar i standardmallar. Att hjälpa kunden att tänka kring ”svansrisker”, omställning, nya marknader och affärsmodeller kräver mer än algoritmer.

Det är där i mötet mellan avancerade modeller och mänskligt omdöme som morgondagens försäkringsdistribution avgörs.

Här kan du anmäla dig till nätverksträffen den 19 mars. 

Ulrika Lilliehöök
COO
Aon Nordics

Artikeln har tidigare varit publicerad på Insurance Evolutions hemsida och Linkedin. Insurance Evolution är ett samarbete mellan Sak & Liv och Försäkringsplatsen.
1 340
13 mars, 2026
ANNONS

Relaterade artiklar

  • 5 dagar
    Du är varmt välkommen på nätverksträff den 19 november!
  • 5 månader
    Opsy, Zurich och Abacube fick pris för innovationer inom försäkring
  • 5 månader
    Här är finalisterna i årets Insurance Evolution Award!
  • 5 månader
    ”Här är framgångsstrategin för morgondagens försäkringsvärld”
  • 5 månader
    ”Dina står stadigt i sin historia – och fortsätter att utvecklas”

Finansinspektionen inleder undersökning av SH Pension

28 minuter Läs mer
Max Matthiessen rekryterar nytt rådgivarteam från Skandia
3 minuter Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
Sampos rapport för tredje kvartalet 2026
2026-11-04
cover image
Greater Thans rapport för tredje kvartalet 2026
2026-11-04
cover image
Ifs rapport "If helps a lot" för tredje kvartalet 2026
2026-11-04
KÖP PREMIUM
När branschen förlorar miljarder – kan AI bekämpa AI?
Läs mer

Du är varmt välkommen på nätverksträff den 19 november!

Läs mer
1,6
miljarder betalades felaktigt ut i pension förra året, enligt Pensionsmyndigheten.
De senaste nyheterna
  • 3 minuter
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 28 minuter
    Finansinspektionen inleder undersökning av SH Pension
  • 16 timmar
    Hovrättsdom: Protector ska betala 104 Mkr till Ängelholmshem
  • 19 timmar
    Carl-Johan Nilsson: ”Lassie har knappt ens startat sin resa”
  • 20 timmar
    ERGO Försäkring får sitt kreditbetyg höjt till AA- hos Fitch
ERGO Försäkring får sitt kreditbetyg höjt till AA- hos Fitch
20 timmar Läs mer
"I dag klarar inte systemet något av dessa mål."
PRO menar i en artikel i SvD att pensionssystemet varken skyddar mot fattigdom eller att det lönar sig att arbeta.
Veckans mest lästa
  • 5 dagar
    Anders Johanssons tankar om huvudavtalet, LFAB-varslet och AI
  • 7 dagar
    9,66 % avkastning hittills i år för Pensionsmyndighetens trad
  • 6 dagar
    Howden startar nytt i Sverige inom pensioner och förmåner
  • 2 dagar
    Bäst kundbetyg i Lassie, Svedea, LF, Dina, Svenska Sjö och Söderberg
  • 5 dagar
    Magnus Tell blir ordinarie chef för Alectas kapitalförvaltning
Premium
Hovrättsdom: Protector ska betala 104 Mkr till Ängelholmshem
16 timmar Läs mer
Carl-Johan Nilsson: ”Lassie har knappt ens startat sin resa”
19 timmar Läs mer
Molly ansöker hos FI om tillstånd för försäkringsdistribution
21 timmar Läs mer
Hedvig först ut med Swish för återkommande betalningar
23 timmar Läs mer
Karin Jihde ny Head of Corporate Affairs på Max Matthiessen
23 timmar Läs mer
Chalmers i upphandling av förmedlare värd 2 miljoner kr
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

Sampos rapport för tredje kvartalet 2026

Sampo presenterade på onsdagen sin rapport för tredje kvartalet 2026.
2026-11-04

Greater Thans rapport för tredje kvartalet 2026

Greater Than publicerade den 4 november sin rapport för tredje kvartalet 2026.
2026-11-04

Ifs rapport "If helps a lot" för tredje kvartalet 2026

If publicerade den 4 november rapporten "If helps a lot" för tredje kvartalet 2026.
2026-11-04

Ny rapport från Folksam om utfallet av den allmänna pensionen

Folksam presenterade den 4 november rapporten ”Maxar ett långt arbetsliv pensionen?” som visar på utfallet av den allmänna pensionen.
2026-11-04

Svea hovrätts dom i tvisten mellan Protector och Ängelsholmshem

Svea hovrätt har meddelat dom i en tvist mellan Protector och Ängelsholmshem.
2026-11-03

Chalmers upphandling av försäkringsförmedlare

Chalmers har gått ut i en offentlig upphandling av försäkringsförmedlare.
2026-11-02
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Dom i Attunda tingsrätt i tvist mellan LF Stockholm och Upplands Väsby

Attunda tingsrätt har avkunnat dom i en i tvist mellan Länsförsäkringar Stockholm och Upplands Väsby kommun.
2026-10-14

SKI:s undersökning av kundnöjdhet i försäkringsbranschen 2026

Svenskt Kvalitetsindex presenterade den 2 november sin undersökning av kundnöjdhet i försäkringsbranschen 2026.
2026-11-02

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets skrivelse om Söderbergs marknadsföring

I en skrivelse till Söderberg & Partners framför Konsumentverket synpunkter på bolagets marknadsföring via Kivra.
2026-10-25

Länsförsäkringar Banks rapport för tredje kvartalet 2026

Länsförsäkringar Bank presenterade den 23 oktober sin rapport för tredje kvartalet 2026.
2026-10-23

Konsumentverkets beslut om vite för premiepensionsinformation

Konsumentverket har fattat beslut om förbud för ett företag att sälja premiepensionsinformation.
2026-10-04
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!