Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Fredag 6 November 2026
Sök
Search for:

Styrelsens försäkringsmiss som kan kosta föreningen miljonbelopp
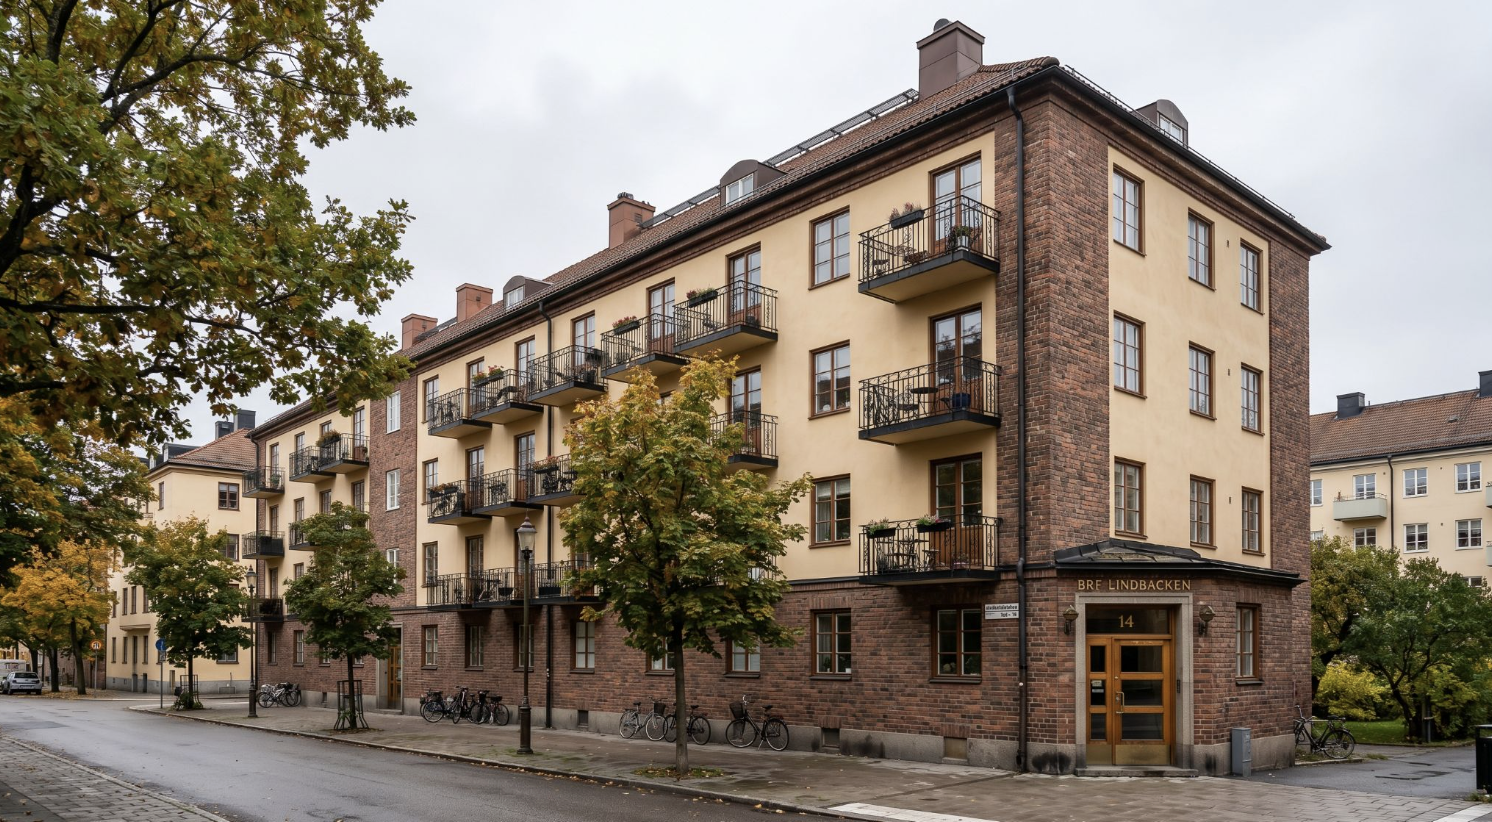
Bostadsrättslagen ställer tydliga krav på att styrelsen ska förvalta medlemmarnas tillgångar på ett säkert sätt.

Ett enda förbiseende kring fastighetens försäkring kan leda till personligt betalningsansvar för styrelseledamöter och kostnader på flera miljoner kronor för föreningen. Styrelsen har en lagstadgad skyldighet att skydda byggnadens värde. Rätt försäkringsskydd kombinerat med strukturerad skötsel av fastigheten är det enda sättet att undvika ekonomisk ruin vid en totalskada.

Vilket ansvar ligger på styrelsen i föreningen?

Ansvaret som vilar på en bostadsrättsstyrelsen omfattar en lagstadgad plikt att hålla fastigheten fullvärdesförsäkrad och att teckna ett adekvat skydd för styrelsens egna ledamöter. Bostadsrättslagen ställer tydliga krav på att styrelsen ska förvalta medlemmarnas tillgångar på ett säkert sätt. Om en brand ödelägger en oskyddad byggnad kan ledamöterna krävas på skadestånd.

Försäkringsansvar

Ett vanligt missförstånd är att den vanliga fastighetsförsäkringen täcker alla tänkbara scenarier, men det stämmer inte. Styrelsen måste aktivt säkerställa att skyddet inkluderar skadedjur, hussvamp och ansvarsförsäkring för de beslut som fattas under mötena.

Ett tips är att alltid begära en årlig genomgång med er försäkringsmäklare där ni jämför nuvarande villkor mot föreningens faktiska skadehistorik de senaste tre åren.

Hur teknisk förvaltning och underhåll påverkar försäkringen

Försäkringsbolagens ersättningsnivåer styrs direkt av hur väl ni underhåller byggnadens system för värme, el och ventilation. En strukturerad teknisk förvaltning för bostadsrättsföreningar säkerställer att lagkrav och myndighetsbesiktningar uppfylls i tid. Utan dokumenterade ronderingar riskerar ni kraftiga avdrag på skadeersättningen.

Skillnaden mellan planerat underhåll och reaktiva reparationer blir särskilt tydlig vid en skadereglering. Planerat underhåll ger full ersättning vid oförutsedda händelser eftersom systemen bedöms vara i gott skick.

Reaktiva reparationer leder däremot till höga åldersavdrag, där försäkringsbolaget kan dra av upp till 80 procent av kostnaden för ett rörbrott om stammarna har passerat sin tekniska livslängd.

När ni upprättar en långsiktig underhållsplan minskar risken för akuta haverier drastiskt. Erfarna förvaltare hjälper till att dokumentera alla åtgärder, vilket fungerar som stark bevisning gentemot försäkringsbolaget vid en eventuell tvist.

De fyra misstagen som kostar föreningen mest

Det finns specifika fallgropar där bristande rutiner leder till att försäkringsbolaget nekar ersättning. Genom att identifiera dessa brister i tid kan styrelsen rädda föreningen från oväntade utgifter.

1. Försäkringsbrevet uppdateras inte efter ombyggnad

När föreningen bygger om råvinden till fem nya lägenheter ökar fastighetens totala återanskaffningsvärde markant. Om styrelsen glömmer att meddela försäkringsbolaget om denna värdeökning uppstår en underförsäkring.

Vid en totalskada betalar bolaget då endast ut ersättning baserat på det gamla, lägre värdet. Det resulterar i ett underskott på tiotals miljoner kronor som medlemmarna måste täcka via kapitaltillskott.

2. Oklar gräns mellan föreningens och medlemmens ansvar

Stadgarna reglerar exakt vem som ansvarar för ytskikt respektive bakomliggande rörsystem. Många styrelser betalar felaktigt för ytskiktsrenoveringar vid vattenskador, utgifter som egentligen tillhör medlemmens bostadsrättstillägg.

Denna otydlighet leder till att föreningens skadekonto belastas i onödan. Ökade skadekostnader resulterar sedan i att premien för fastighetsförsäkringen kan höjas med 15 till 25 procent vid nästa förnyelse.

3. Underhållsplan saknas eller följs inte

Ett försäkringsavtal bygger på premissen att fastighetsägaren bedriver ett förebyggande arbete. Om taket läcker in vatten och styrelsen har ignorerat underhållsplanens varningar om att takpappen behövde bytas för tre år sedan, uteblir ersättningen helt.

Försäkringsbolaget betraktar detta som eftersatt underhåll snarare än en plötslig och oförutsedd skada. Föreningen får då själva finansiera både takbytet och saneringen av de fuktskadade lägenheterna nedanför.

4. Styrelseansvarsförsäkring saknas helt

Ledamöter i en bostadsrättsförening bär ett solidariskt och personligt betalningsansvar för sina beslut. Utan en specifik styrelseansvarsförsäkring kan en enskild ledamot tvingas sälja sin egen bostad för att betala ett skadestånd.

En standardförsäkring för styrelseansvar täcker vanligtvis krav upp till fem miljoner kronor. Den betalar även rättegångskostnaderna om en medlem stämmer styrelsen för ett felaktigt fattat beslut kring en entreprenad.

Vem betalar när vattenskadan är framme?

Ett välanvänt exempel är vattenskador. Vid en vattenskada fördelas kostnaderna mellan föreningens fastighetsförsäkring, medlemmens hemförsäkring och den enskildes bostadsrättstillägg. Föreningen betalar alltid för torkning av stommen och reparation av de bärande delarna samt de gemensamma rörstammar som orsakade läckaget.

Om skadan uppstod i ett rör som tillhör föreningen står fastighetsförsäkringen för självrisken, som vanligtvis uppgår till mellan 45 000 och 60 000 kronor. Medlemmen måste dock själv finansiera återställandet av ytskikten i sitt badrum eller kök via sitt eget bostadsrättstillägg.

Det uppstår ofta konflikter när åldersavdragen ska beräknas på de skadade byggnadsdelarna. Om badrummet var 20 år gammalt gör försäkringsbolagen ett kraftigt värdeavdrag som någon part måste stå för.

Så kan styrelsen granska sitt försäkringsskydd

En systematisk genomgång av försäkringsvillkoren bör stå på agendan minst en gång per år. Styrelsen behöver säkerställa att beloppen för ansvarsförsäkringen och rättsskyddet är anpassade efter föreningens storlek och pågående projekt.

Tänk på att alltid begära in offerter från minst tre olika försäkringsbolag vart tredje år, eftersom premier och villkor för fastighetsförsäkringar förändras kraftigt över tid.

Det är styrelsens skyldighet att dokumentera alla skador noga och rapportera dem omedelbart. Ett proaktivt arbete med trygghetsbesiktningar skapar en tryggare boendemiljö och resulterar i en mer fördelaktig premiesättning på sikt.
6
Premium

OECD: Sverige har Europas tredje högsta försäkringspenetration

13 timmar Läs mer
Svensk Försäkring: Bolagen behöver tillgång till SPAR
13 timmar Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
OECD:s rapport Global Insurance Market Trends 2026
2026-11-05
cover image
Svensk Försäkrings remissvar gällande EU:s penningtvättspaket
2026-11-05
cover image
FI:s bankbarometer för första halvåret 2026
2026-11-05
KÖP PREMIUM
När branschen förlorar miljarder – kan AI bekämpa AI?
Läs mer

Du är varmt välkommen på nätverksträff den 19 november!

Läs mer
1,6
miljarder betalades felaktigt ut i pension förra året, enligt Pensionsmyndigheten.
De senaste nyheterna
  • 13 timmar
    Svensk Försäkring: Bolagen behöver tillgång till SPAR
  • 13 timmar
    FTN handlar upp läkemedels- och bioteknikfonder för 31,9 Mdr kr
  • 13 timmar
    OECD: Sverige har Europas tredje högsta försäkringspenetration
  • 18 timmar
    Larmtjänst: Så har antalet stölder av bildelar ökat i år
  • 18 timmar
    Folksam: Höga vårdkostnader kan avskräcka från veterinärbesök
FTN handlar upp läkemedels- och bioteknikfonder för 31,9 Mdr kr
13 timmar Läs mer
"Ingen konsument skulle sakna de här rådgivarna eller deras produkter om de försvann."
Småspararguidens Patrick Siegbahn uttalar sig kritiskt om Svensk Värdepappersservice.
Veckans mest lästa
  • 1 dag
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 1 dag
    Finansinspektionen inleder undersökning av SH Pension
  • 21 timmar
    Max Matthiessen går in i Coverly – ny försäkringstjänst för företag
  • 3 dagar
    Bäst kundbetyg i Lassie, Svedea, LF, Dina, Svenska Sjö och Söderberg
  • 7 dagar
    Anders Johanssons tankar om huvudavtalet, LFAB-varslet och AI
Max Matthiessen går in i Coverly – ny försäkringstjänst för företag
21 timmar Läs mer
Larmtjänst: Så har antalet stölder av bildelar ökat i år
18 timmar Läs mer
Folksam: Höga vårdkostnader kan avskräcka från veterinärbesök
18 timmar Läs mer
Daniel Edlund blir ny VD för Ålands Försäkringar Ab
21 timmar Läs mer
Trygg-Hansa stäms på 0,4 miljoner kronor efter stöld av hjullastare
1 dag Läs mer
”Låt inte nya EU-regler äventyra kontraheringsplikten”
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

OECD:s rapport Global Insurance Market Trends 2026

OECD har publicerat rapporten "Global Insurance Market Trends 2026".
2026-11-05

Svensk Försäkrings remissvar gällande EU:s penningtvättspaket

Svensk Försäkring remissvar gällande EU:s penningtvättspaket.
2026-11-05

FI:s bankbarometer för första halvåret 2026

Finansinspektionen publicerade den 5 november sin bankbarometer för första halvåret 2026.
2026-11-05

Stämning mot Trygg-Hansa i tvist om skadeersättning

Företaget SGE Fastighetsservice kräver i en stämningsansökan till Stockholms tingsrätt Trygg-Hansa på skadeersättning efter stöld av en hjullastare.
2026-11-04

Svensk Försäkrings yttrande om canceröverlevares tillgång till finansiella tjänster

Svensk Försäkring har lämnat ett yttrande rörande EU-kommissionens utkast till vägledning för canceröverlevares tillgång till finansiella tjänster.
2026-11-04

Sampos rapport för tredje kvartalet 2026

Sampo presenterade på onsdagen sin rapport för tredje kvartalet 2026.
2026-11-04
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Dom i Attunda tingsrätt i tvist mellan LF Stockholm och Upplands Väsby

Attunda tingsrätt har avkunnat dom i en i tvist mellan Länsförsäkringar Stockholm och Upplands Väsby kommun.
2026-10-14

SKI:s undersökning av kundnöjdhet i försäkringsbranschen 2026

Svenskt Kvalitetsindex presenterade den 2 november sin undersökning av kundnöjdhet i försäkringsbranschen 2026.
2026-11-02

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets skrivelse om Söderbergs marknadsföring

I en skrivelse till Söderberg & Partners framför Konsumentverket synpunkter på bolagets marknadsföring via Kivra.
2026-10-25

Länsförsäkringar Banks rapport för tredje kvartalet 2026

Länsförsäkringar Bank presenterade den 23 oktober sin rapport för tredje kvartalet 2026.
2026-10-23

Åtal mot tre personer för bedrägerier mot försäkringsbolag

Tre personer bosatta i Malmö har åtalats vid Malmö tingsrätt för en rad grova bedrägerier mot försäkringsbolag.
2026-10-26
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!