Oenighet om försäkringsersättning – så fungerar juridiken när parterna inte är överens
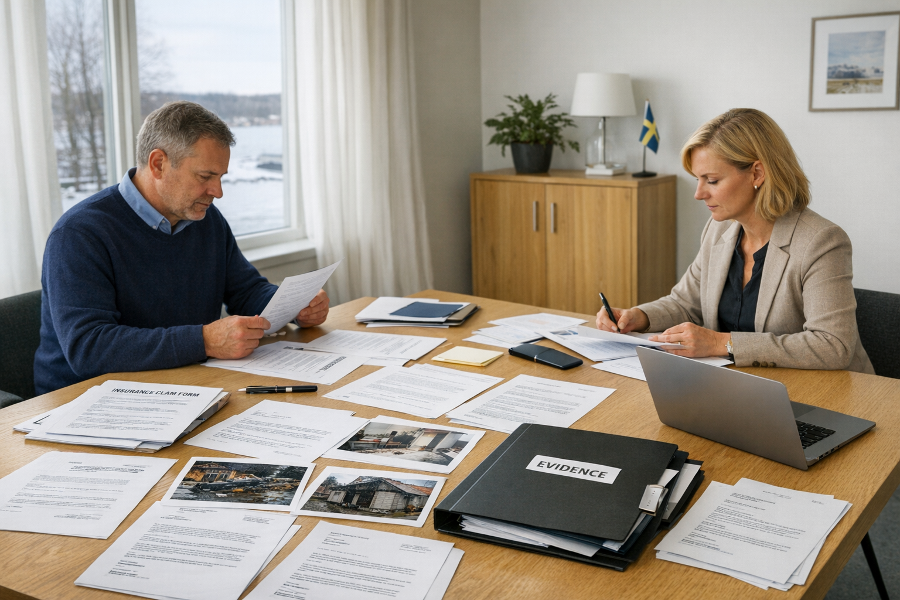
. I försäkringstvister är det ofta den bäst ordnade dokumentationen som gör juridiken möjlig att pröva rättvist.
Oenighet om försäkringsersättning kan uppstå när försäkringsbolaget och försäkringstagaren gör olika bedömningar av en skada. Det kan handla om huruvida skadan omfattas av försäkringen, hur ett villkor ska tolkas eller hur stor ersättningen ska vara. När parterna inte delar samma bedömning får frågor om tolkning, bevisning och värdering stor betydelse.
Hur tvisten kan bedömas beror inte bara på försäkringsvillkoren utan också på vad som går att visa om skadan och händelseförloppet. Skadeanmälan, beslut, mejl och annan dokumentation kan få stor betydelse. Oenigheten behöver inte leda till domstol, men den kan få en tydlig juridisk kärna.
När en försäkringsfråga blir juridik
Utgångspunkten är försäkringsavtalet och villkoren, men också grundregler för hur avtal ska läsas. Bedömningen handlar både om vad texten betyder och vad som faktiskt går att visa. Det är ofta i mötet mellan dessa frågor som en skadereglering blir en juridisk tvist.
När tvisten kräver juridisk hjälp
Tvister uppstår ofta trots att båda parter hänvisar till samma villkor. Försäkringsbolaget kan anse att skadan faller under ett undantag, medan försäkringstagaren menar att händelsen ligger inom skyddet. Oenigheten kan också gälla skadeorsaken eller hur stort det ersättningsbara värdet faktiskt är.
När underlaget blir omfattande eller de ekonomiska följderna stora kan det finnas skäl att ta juridisk hjälp. Det kan exempelvis vara genom en advokatbyrå Stockholm med erfarenhet av försäkringsrätt, skadeståndsrätt och tvistelösning. Bedömningen gäller då ofta både avtalet, omständigheterna och den tillgängliga bevisningen.
Det betyder inte att ett ombud alltid behövs. Många ärenden löses efter ett förtydligat beslut eller en omprövning hos bolaget. Men när parterna läser samma villkor på olika sätt blir tvisten i grunden en fråga om juridisk tolkning.
Bevis som formar hela ärendet
Den som begär försäkringsersättning behöver normalt kunna visa att en händelse som omfattas av försäkringen har inträffat. Vid exempelvis stöld, brand eller vattenskada blir därför uppgifterna om vad som har hänt viktiga för bedömningen. Även omständigheter kring skadeförloppet kan få betydelse när försäkringsbolaget bedömer om skadan omfattas av försäkringen.
Skadeanmälan är en viktig del av underlaget eftersom den innehåller försäkringstagarens beskrivning av händelsen och skadan. En skriftlig anmälan kan göra det lättare att i efterhand följa vilka uppgifter som har lämnats och när de lämnades. Svaren på bolagets följdfrågor kan sedan komplettera bilden med ytterligare uppgifter om exempelvis skadeorsak, tidpunkt och omfattning.
Även annan dokumentation kan få betydelse för bedömningen. Originalkvitto är inte alltid nödvändigt, eftersom kontoutdrag, fotografier, intyg och värderingsunderlag kan användas för att styrka exempelvis innehav och värde. Mejl och annan korrespondens kan visa vilka ytterligare uppgifter som har lämnats under handläggningen. Av bolagets beslut framgår i sin tur vilka omständigheter och försäkringsvillkor som ligger till grund för bedömningen.
Så kan tvisten gå vidare
Nästa steg blir ofta att begära ett tydligare besked eller en omprövning. Då behöver parterna ringa in vad som faktiskt är tvistigt, villkorets innebörd, skadeorsaken eller värderingen av skadan. Alla ersättningstvister följer inte samma väg, men den fortsatta prövningen bygger nästan alltid på ordning i materialet.
Om ärendet går till extern prövning blir processen ofta helt skriftlig. Allmänna reklamationsnämnden, ARN, håller normalt inte muntliga förhör i försäkringsärenden. Nämnden tar inte bevisning via länkar, vill ha kopior i stället för original och kan avvisa ärenden med alltför omfattande eller ostrukturerat underlag.
Flera uppgifter behöver finnas med redan från start.
- Skadedatum, skadenummer, datum för skadeanmälan och datum för bolagets svar behöver anges tydligt.
- Den som begär högre ersättning behöver normalt ange ett exakt belopp och visa hur summan har räknats fram.
- Underlagen bör lämnas som kopior och sorteras i tydlig ordning, inte som länkar eller osorterade bilagor.
Om oenigheten kvarstår kan tvisten i vissa fall gå vidare till domstol. Där kan även muntlig bevisning få större betydelse, men de skriftliga handlingarna sätter fortfarande ramen. Ju klarare dokumentationen är, desto mer koncentrerad kan den juridiska prövningen bli. För gemene man kan den dokumentationen vara svår att hantera på egen hand, vilket är varför en advokatbyrå kan vara till god hjälp i mer komplicerade fall.
Dokumentationen styr mer än många tror
I praktiken uppstår många försäkringstvister i skärningspunkten mellan villkor och bevisning. Samma avtal kan ge olika svar när parterna inte delar syn på omfattning, undantag, skadeorsak eller värde. Därför är steget från skadereglering till juridisk tvist ofta kortare än det först verkar.
En väl dokumenterad skadeanmälan, tydlig korrespondens och ett begripligt beslutsunderlag löser inte varje konflikt. De ger däremot en fast grund för omprövning, extern prövning och, i vissa fall, domstolsprövning. I försäkringstvister är det ofta den bäst ordnade dokumentationen som gör juridiken möjlig att pröva rättvist.