Accenture: Så kan generativ AI förbättra kundens hela livscykel
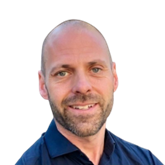
• Rätt använt kan generativ AI bli ett verktyg för att förbättra kundens hela livscykel, menar Jens Hård.
Försäkringskunder vill bli sedda och få skräddarsydda erbjudanden — och rätt använt kan generativ AI bli ett verktyg för att förbättra kundens hela livscykel, skriver Jens Hård, GenAI Lead Marketing Nordics, vid Accenture. Jens Hård är en av de medverkande vid Insurance Evolutions nätverksträff den 23 januari.
Det utmanande ekonomiska läget med höga räntor och hög inflation förväntas sannolikt leva kvar under kommande år innan gradvisa sänkningar införs i syfte att stimulera och sätta fart på ekonomin igen.
När människor får mindre i plånboken blir faktorer som pris och värde genast viktigare, och en meningsfull kundupplevelse kommer spela en ännu större roll.
Inom detta område vill jag lyfta fram generativ AI som ett verktyg för att skapa en mer fokuserad marknadsföring med personliga och meningsfulla kundupplevelser som stärker förtroende och relationer med försäkringstagarna.
Från första interaktion till kontinuerligt riskförebyggande arbete och en effektiv skadehantering med hög grad av automation – genom att använda tekniken på rätt sätt kan den förbättra kundens hela livscykel.
När man tar hela kundresan som perspektiv är relevansen nyckeln till framgång i kundrelationen. Försäkringsbolag gynnas av att vara proaktiva istället för reaktiva. När vi i högre utsträckning lever mindre traditionella liv förändrar det givetvis också människors försäkringsbehov. Kunder önskar sig mer av sitt försäkringsbolag och vill gärna bli erbjudna en helhetslösning som går bortom det konventionella utbudet. Det här vet de flesta om, även om få har lyckats erbjuda något som är tillräckligt välskräddat. Det är heller inte så konstigt – kraven är höga när kunder vill kunna hantera sina försäkringsärenden lika enkelt och smart som när de väljer nästa serie att sträck-kolla på Netflix eller klickar hem årets julklapp från Amazon.
En tydlig utmaning för försäkringsbolag är att på riktigt ta tillvara sina kunddata, och omorientera sig från en produktcentrerad strategi till en behovsbaserad. Det handlar om att flytta fokus från renodlade produkter till att förstå och möta kundernas behov på djupet – att skapa lösningar som får människor att känna sig sedda. Generativ AI kan till exempel användas för att blixtsnabbt skapa detaljerade kundprofiler med hjälp av stora datamängder, vilket gör att försäkringsbolag kan nå ut med individuellt anpassade budskap på ett helt nytt sätt.
Genom att utgå från kundernas behov och nå fram med relevanta budskap och försäkringsprodukter till rätt person vid rätt tillfälle uppnås både stärkt relation med varumärket, mer effektiv riskbedömning och ökad försäljning. En holistisk syn på kundens situation i kombination med en förmåga att bredda kundens engagemang hos försäkringsbolaget skapar dessutom mer lojala kunder som tenderar att stanna kvar över tid.
Försäkringskunder kommer i ännu större utsträckning vara villiga att dela information om sig själva med sitt försäkringsbolag, så länge de upplever att de får ett rättvist värde i utbyte. Så väl techbolag som nya disruptiva spelare inom branschen förstår detta och det är bara en tidsfråga innan de tar större andelar på marknaden. Tesla är ett av flera exempel. Förmågan att tillvarata konkurrensfördelarna bygger på att försäkringsbolagen har både en tydlig AI-strategi samt ägarskap i företagsledningen. Utan en stark styrning är det svårt att lyckas implementera och använda tekniken fullt ut.
Men hur skiljer sig då en kundupplevelse hos ett försäkringsbolag som använder sig av generativ AI i jämförelse med de som inte gör det? Låt oss titta på ett exempel.
Lisa är kund i ett försäkringsbolag som arbetar aktivt med generativ AI inom marknadsföring. Medan hon drömmer om skidsemestern genererar försäkringsbolaget skräddarsydda försäkringserbjudanden för den kommande skidresan. Lisa får ett personligt meddelande och en video som säger ”Ingen snöstorm kan stoppa din glädje. Upplev vintern med vår skräddarsydda försäkring – inklusive skydd för dina skidor, dig själv om du råkar ut för en olycka i backen, samt extra assistans om du fastnar i snödrivorna!”. Lisa skrattar till åt det träffsäkra erbjudandet och klickar i de alternativ hon känner att hon behöver. Hon känner sig sedd och väl omhändertagen.
Å andra sidan har Erik, kund hos ett försäkringsbolag som inte tillämpar generativ AI, ingen aning om några skräddarsydda alternativ. Han får ett generiskt nyhetsbrev med texten ”Vintern är här, skydda ditt hem och bil!”. Erik känner sig som en i mängden, utan det personliga skydd han behöver för sin skidsemester.
Vad kan vi dra för lärdom av detta enkla exempel? Lisas kundupplevelse är relevant, snabb och skräddarsydd efter hennes behov, tack vara den förmåga generativ AI har att agera på databehandling i realtid samt anpassa lösningar och service. Kunden känner sig sedd, omhändertagen och trygg.
Erik har däremot genomgått en långsammare process, kanske stått i telefonkö, och till slut fått ett generellt förslag som inte alls är anpassat efter hans behov. Erik känner sig som ett namn i mängden, utan anpassning och lekfullhet.
Vad jag försöker säga är att branschen behöver omdefiniera sina kunder och deras behov. Idag planerar närmare hälften av alla konsumenter sällan längre än ett år framåt och därför är det hög tid att fundera över om det alls finns en “one size fits all”-lösning. Löpande bindningstid istället för årsförnyelse är ett exempel på detta. Det är en stor förändring mot hur det har sett ut historiskt i branschen och denna förändring kräver därför drastiska åtgärder. Tillfället att förnya det som utgör själva hantverket inom försäkring, och utforma erbjudanden som är skräddarsydda efter individuella risker och beteenden är bättre än någonsin när AI förmågor möjliggör potentialen i data, och kundupplevelse spelar en ännu större roll.
Tekniska förflyttningar är det som driver förändring i branschen. Vidare är det inte längre valbart att ta sig an generativ AI eller att tillämpa ett kundcentrerat förhållningssätt – det är helt enkelt nödvändigt för att skapa den behovsanpassade lösning som varje individ förtjänar och för att fortsätta vara en relevant aktör på marknaden.
Än så länge har vi bara doppat tårna inom generativ AI men för de som vill omvandla visioner till handling föreslår jag följande åtgärder:
- Ha en tydlig strategi och bygg rätt kompetens
Inkludera AI-kompetens i styrelse och ledning och säkerställ ett gediget åtagande för att bygga rätt förmågor inom organisationen i syfte att höja den allmänna kunskapsnivån. Definiera en strategi för hanteringen av datastyrning och dataprinciper. - Sätt generativ AI på dagordningen
Tänk brett på generativ AI och hur tekniken som verktyg kan förbättra både verksamheten i allmänhet och kundupplevelsen i synnerhet. - Våga testa
Börja med att identifiera några få situationer där användning av generativ AI kan ge störst effekt. Ha som utgångspunkt att försäkringen ska passa kunden, istället för att kunden ska passa försäkringen.
Så, gör ni det som krävs idag – och imorgon – för att vinna kampen om kunden (i skidbacken)?
Jens Hård
GenAI Lead Marketing Nordics
Är du intresserad av att anmäla dig till Insurance Evolutions nätverksträff den 23 januari? Här hittar du mer information1