Easy Peasy Insurance: ”Darwin och Zappa hade rätt”
• ”Hur vi finkar utvecklar bolagen och exakt hur vi bygger vår verksamhet beror på vilken bakgrund vi har och vilken marknad vi kommer från.”
En dramatisk förändring är på gång i försäkringsbranschen när nya techaktörer utmanar de gamla. Det tar tid för branschen att utvecklas eftersom de stora bolagen kontrollerar marknaden och dataflöden·— men det går inte att stoppa evolutionen, skriver Göran Broberg, grundare av och VD för Easy Peasy Insurance och en av paneldeltagarna vid Insurance Evolutions nätverksmöte den 28 maj.
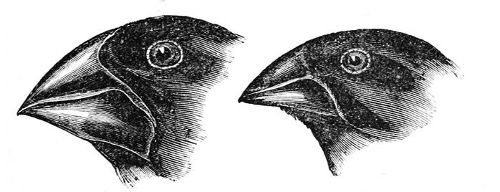
Darwin upptäckte och studerade 1830, 14 olika arter av finkar på Galapagosöarna.
Studierna lade grunden till evolutionsbiologin.
Darwin kallade det adaptiv radiering.
Adaptiv radiering innebär att flera arter uppstår snabbt men med en historisk härstamning, arterna utvecklar skillnader i hur dom utnyttjar sin miljö.
Olika faktorer, ger olika utveckling, nya möjligheter, historia, tillgångar till resurser, nytt blod, skapar tillväxt och nytänkande. Evolutionens urverk skruvas upp och allting händer mycket snabbare.
Mitt namn är Göran Broberg, VD och tillsammans med Roger Lindskog grundare av Easy Peasy Insurance AB — ett plattformsbolag för Embedded Insurance.
Jag ser vårt bolag lite som en av dessa fågelarter som Darwin upptäckte. Vi finns i en bransch som är 3 500 år gammal men har uppstått just nu tack vare nya förutsättningar.
Vi är några finkar till som har uppkommit i Sverige dom senaste åren, Omocom, Evoli, Hedvig och Gofido för att nämna några. Tack för att ni finns, vi på Easy Peasy gillar er och inspireras av er varje dag, vi ser er som nära släktingar. I ett större perspektiv finns många fler finkar till exempel Lemonade och Cover Genius.
Det finns många fler och evolutionen är verkligen i gång. Det sker mer utveckling just nu inom försäkringar än på 3 500 år. Gillar man utveckling är det fantastiskt, gillar man inte risk är det lite jobbigt.
Hur vi finkar utvecklar bolagen och exakt hur vi bygger vår verksamhet beror på vilken bakgrund vi har och vilken marknad vi kommer från. Det skiljer på försäkringar, regler, kundbeteenden och mognad för användning av digitala enheter, betal och ID-flöden samt hur kunder ser på försäkringar.
Om jag skulle beskriva vad som förenar pionjärer som oss mest är det framför allt nyfikenheten över distribution av data. Att utveckla nya sätt att göra gamla saker.
Vår största styrka är att vi inte har en systemdataskuld som stora bolag.
Vi kan utveckla egna system, snabbare, effektivare och bättre än vad som är möjligt för stora försäkringsbolag som dels har en historisk skuld, dels drivs av pengaförvaltare (inget fel i det). Verksamheten går ut på att behålla andelar och lönsamhet, inte på att utveckla snabbare, bättre produkter för kunderna eller kostnadseffektivare verksamheter. Det tar lång tid att bygga ett försäkringsbolag med egen distribution.
De senaste fem åren har det flyttats 1 procents marknadsandel mellan sakförsäkringsbolagen i Sverige. De fyra största bolagen har 80 procent av marknaden. Inte direkt evolution.
Detta är inte bra för någon, framför allt inte för slutkunderna.
Jag har under de senaste åren träffat ledare för alla stora försäkringsbolag. Och det är intressant hur man ser det som händer nu som en fluga, en ny teknik.
Jag tror man skall titta ut (ödmjukt) och se vad som har hänt i andra branscher när teknik (som blir billigare) gör det möjligt för små bolag att utan historisk skuld bygga nya lösningar direkt mot kund.
Alla följande bolag har startat på samma sätt. Nya tekniska möjligheter, personer utan erfarenhet av verksamheten/branschen och med ”lite” pengar. Alla bolagen har utvecklat egna plattformar och kanaler.
Ingen förstod att genom en social plattform skulle man kunna bygga världens största annonsplattform. Och förändra all annonsering överallt för alltid. Ring och fråga Bonnier,TV-bolagen eller reklambyråerna, hur är det nu? Ökar marknadsandelarna? Det gick fort och det började i ett studentrum på Harvard.
Spotify
Musikbranschen fick i början av 2000-talet känna på nedladdning och en början på teknisk utveckling. Men det var ingen som trodde att det var möjligt att bygga en egen kanal för distribution av musik. Framför allt inte de stora bolagen. I dag är det världens största musikdistributör med miljarder strömningar varje dag. Startades i en lägenhet i Rågsved.
Amazon
Att bygga en handel för internet ur sitt garage verkar ju lite galet. Det fanns ju inga system och alla produkter såldes över disk i en butik eller i en stor kedja. Nu är Amazon världens största handlare. Eftersom det inte fanns kapacitet för lagring av data/handel så fick Amazon utveckla det själv och den delen står nu för 60 procent av lönsamheten. Amazon är nu så stort att kunderna använder det som sök för att genomföra priser vid köp i andra butiker. Ett Wikipedia för handel. Inte lätt att vara handlare i dag som har detta bolag som konkurrent.
Vad har dessa bolag gemensamt?
Modiga grundare som använder ny tillgänglig teknik och själva skapar nya lösningar. Bolagen utvecklar nya idéer om hur det borde fungera och provar dessa själv. Genom erfarenhet av vad som händer kan de styra sin egen utveckling och hela tiden förbättra sin verksamhet.
1 procent varje bättre dag.
Ränta på ränta är ett känt begrepp när man förvaltar kapital. Ränta på ränta i utveckling av bolag har samma effekt.
När dessa bolag får tillräckligt mycket data kan de förbättra sig varje dag. Så går det till slut inte att stoppa dem. De analyserar data i realtid och bygger automatiska förbättringsprocesser.
Vi har cirka 10 steg i vår plattform där vi i realtid kan förbättra konvertering och kommunikation. Vi gjorde en ändring i mars och ökade konvertering med 7 procent i det steget.
Självklart är detta som gjort för AI och då händer det ännu snabbare.
Vi har bara börjat.
Vad är unikt?
Bolagen (finkarna) är grundade med API först, molnbaserade, egna administrativa system som är gjorda för redovisning, skalning och automatisk analys. Systemen är byggda som lego, det går enkelt att byta ut delar, ta ut data och göra förändringar för att öka konvertering eller användbarhet. Det är utvecklare som varje dag jobbar med förbättringar. Analys för pris och erbjudande är gjorda på individnivå vilket ger en överlägsenhet i anpassning för kunderbjudandet.
Tänk Klarna, embedded finansiering, Airbnb, Ebay och så vidare …
Största utmaningen i försäkringsbranschen?
Varför utvecklas inte försäkringsbranschen nu när tekniken finns?
Det kommer men tar lite längre tid eftersom de stora bolagen kontrollerar marknaden och dataflöden. Men det går inte att stoppa evolutionen.
Den enskilt största utmaningen för branschen är att acquisition cost är för hög. Försäkringar är en sällanköpsprodukt med lågt intresse (förutom när något har hänt) vilket innebär att flödet av kunder är litet och oregelbundet. Lite data och lite rörlighet. Att köpa sig kunder väldigt dyrt och tyvärr brukar dom kunderna man får genom reklam eller aggregatorer (Compricer) inte vara dom bästa hög skadenivå och lägre LTV (life time value).
Den näst största utmaningen är en väldigt gammal affärsmodell där de bra kunderna betalar för de dåliga.
Jag har varit kund hos Trygg Hansa i 24 år.
Inga skador.
Rimligt borde risken på mig och mitt hushåll sjunkit och min premie bli lägre. Men villkoren har blivit sämre och priset ökat. Hur är detta möjligt för en produkt som är baserad på risk/data?
Jo, brist på konkurrens och att andra inte kan se vilken bra kund jag är gör att det kostar för mycket att nå mig. Eftersom 80 procent av marknaden består av andra företag med samma affärsmodell/produkter så byter jag inte bolag.
Embedded är en del av lösningen
Om det går att bygga ett försäkringserbjudande baserat på data/information vid köp av tjänst/vara eller tillfälle och om erbjudandet är personligt, baserat på din risk eller framtida möjlighet som kund, så kommer premierna att bli rättvisa och bättre.
Vad driver oss på Easy Peasy Insurance?
Att fler kunder kommer att kunna köpa rätt försäkring till rätt pris. Och marknaden för försäkringar ökar genom bättre och snabbare dataflöden. Det finns ett försäkringsglapp som är enormt och som nu kan utvecklas. Det är spännande tider.
“Without deviation from the norm, progress is not possible.”
Frank Zappa
Tack för ordet — vi ses i framtiden!
Göran Broberg
Easy Peasy Insurance
Artikeln har tidigare varit publicerad på Insurance Evolutions hemsida. Sak & Liv står, tillsammans med Försäkringsplatsen, bakom Insurance Evolution.