Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
Annons:
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Tisdag 13 Oktober 2026
Sök
Search for:
1 ÅR OCH 1 månad - Allmänt

”Så kan psykologiska tester revolutionera riskbedömningen”
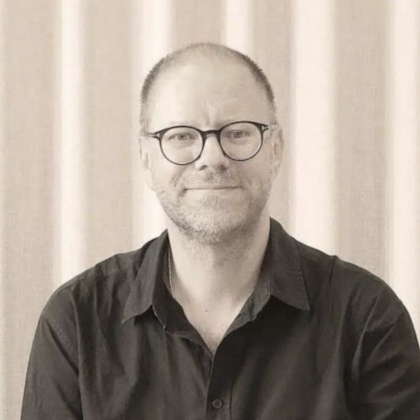
• Jens Näsström är arbetspsykolog och grundare av Ambitionprofile AB.

DebattEn ny typ av psykologiska tester — kognitiv riskprofilering — kan bli en avgörande faktor för att förutsäga risk i samband med underwriting. ”Jag är övertygad om att vi närmar oss ett paradigmskifte. När kognitionsvetenskap, AI och aktuarieanalys vävs samman uppstår en ny, större helhet – en där vi kan börja förutse risk innan den hinner synas i klassisk data”, skriver Jens Näsström, arbetspsykolog och grundare av Ambitionprofile AB, i en debattartikel. 

Försäkringsbranschen har i decennier förlitat sig på historisk data.

Nu visar forskning att den har missat en mycket betydelsefull parameter: individens tankemönster – det som faktiskt driver riskbeteende. Kognitiv riskprofilering kan lösa branschens gordiska knut: hur bedömer man *risk utan historik*?

Genombrott på cold start-problemet

En del människor är till sin natur väldigt skötsamma, andra väsentligt mycket mer vårdslösa – konstigare än så är det inte. Men den skillnaden kan samtidigt vara avgörande för försäkringsrisk. Det finns gott stöd inom peer reviewed forskning som bekräftar att psykometri — ett forskningsfält som använder testmetodik för att mäta mentala egenskaper och beteendemönster — verkligen kan predicera såväl skadenamälningar som bedrägliga försäkringsanmälningar.

En bilförare utan tidigare kördata är ett klassiskt exempel på en ”cold start”-situation, där dagens underwritingmodeller har begränsade möjligheter att bedöma risken. Det är här kognitiv riskprofilering kan göra verklig skillnad, med hjälp av ett kort och träffsäkert test kan man identifiera tankemönster som korrelerar med vårdslös bilkörning. Men för att fungera inom försäkring krävs en helt annan typ av psykometriska test än de som finns idag.

En ny generation psykometri

Traditionella personlighetstest kartlägger vem du är, inte hur du hanterar risk. Försäkringsbranschen behöver istället något helt annat, nämligen ”kognitiv riskprofilering” — en metod för att identifiera specifika tankemönster som predicerar risk.

Det handlar om att mäta hur individer tänker och fattar beslut med bäring på risk, exempelvis impulskontroll, planeringsförmåga, övertro. Inte breda personlighetsdrag, utan mentala mönster med direkt koppling till skadebeteende.

Med rätt frågor kan ett kort test träffsäkert fånga upp just dessa kognitiva mönster. Utmaningen ligger i utformningen: testet måste vara kortfattat, frågorna får inte vara för lätta att genomskåda, och de måste formuleras på ett sätt som varken är provocerande eller styr svaren för mycket.

Detta fungerar absolut i praktiken. Ett test som jag har utvecklat mäter kognitiva mönster kopplade till stress och utbrändhet, något som är högaktuellt när stressrelaterade sjukskrivningar ökat med över 600 procent de senaste tolv åren. Testet ”förutsäger” risk innan symtom utvecklats vilket skapar värde på två sätt: Bättre underwriting och möjlighet att förebygga kostsamma långtidssjukskrivningar.

En intressant sak är att den här typen av prediktion även öppnar för helt nya användningsområden inom försäkring. Stressrelaterad risk har till exempel bäring på flera produktområden –  gruppförsäkring, inkomstförsäkring, vård- och sjukförsäkring – liksom inom captive insurance och återförsäkring där det kan bli möjligt att kalibrera kapitalbehovet med större precision. Ett svenskt universitet planerar att validera testet 2026.

Men det kanske mest spännande ligger i den exponentiella potentialen i att kombinera kognitiv riskprofilering och AI. Kognitiv riskprofilering tillför en helt ny typ av datapunkt, en parameter som fångar individens sätt att tänka och fatta beslut kopplat till risk. När denna data kombineras med traditionell historik som skadefrekvens och demografi, kan precisionen i underwriting öka markant – effekten blir större än summan av delarna (1+1=3).

Bred tillämpning inom försäkring

Inom vilka försäkringsformer kan då kognitiv riskprofilering användas utöver de exempel som jag har tagit upp? Ja, kanske inom fler än man spontant tänker sig.

Sak-, rese- och olycksfallsförsäkringar har förstås potentiellt stor potential. Pensionsförsäkring kanske inte är lika uppenbart, men även där spelar långsiktiga ekonomiska val stor roll för underwriting. Kommer individen att vara sparsam eller plocka ut så mycket som möjligt så tidigt som möjligt?

Kognitiv riskprofilering kan även predicera medicineringsföljsamhet, vilket kan vara avgörande med tanke på att hälften av alla personer med kroniska sjukdomar slarvar med sin medicinering. Detta möjliggör både bättre underwriting och riktade förebyggande insatser.

Givetvis måste varje tillämpningsområde valideras noggrant med svensk data och svenska förhållanden. En del användningsområden som ser självklara ut på papperet kan visa sig mer utmanande att implementera i praktiken. Men det vetenskapliga stödet är solitt.

Framtidens underwriting

Jag är övertygad om att vi närmar oss ett paradigmskifte. När kognitionsvetenskap, AI och aktuarieanalys vävs samman uppstår en ny, större helhet – en där vi kan börja förutse risk innan den hinner synas i klassisk data.

Frågan är inte längre om kognitiv riskprofilering kommer att förändra försäkringsbranschen, utan vilka aktörer som kommer att leda utvecklingen. De som blir först ut med att implementera denna teknik kommer att få en betydande konkurrensfördel, både genom förbättrad riskbedömning och möjligheten att erbjuda mer träffsäkra premier.

Metoden finns redan. Nu gäller det att våga använda den.

Jens Näsström
Arbetspsykolog
Grundare av
Ambition Profile AB

419
28 augusti, 2025
ANNONS

Frågor och svar om tisdagens varsel i Länsförsäkringar AB

2 timmar Läs mer
Länsförsäkringar AB – en koncern med drygt 4 000 anställda
4 timmar Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning
2026-10-12
cover image
Konsumentverkets synpunkter på Euro Accidents villkor
2026-10-11
cover image
Lassies årsredovisning 2025
2026-10-09
KÖP PREMIUM
ICA Banken lanserar Sveriges billigaste aktivt förvaltade fond
6 timmar Läs mer

Tjänstepension, mer än bara pension

Läs mer
-20 %
Så mycket har antalet efterlysta bilar minskat hittills i år, enligt Larmtjänst.
De senaste nyheterna
  • 2 timmar
    Frågor och svar om tisdagens varsel i Länsförsäkringar AB
  • 2 timmar
    Swedbank fortfarande i topp på avkastningen för ITP1 och ITPK
  • 4 timmar
    Länsförsäkringar AB – en koncern med drygt 4 000 anställda
  • 5 timmar
    LFAB varslar 400 medarbetare för att effektivisera organisationen
  • 6 timmar
    ICA Banken lanserar Sveriges billigaste aktivt förvaltade fond
Swedbank fortfarande i topp på avkastningen för ITP1 och ITPK
2 timmar Läs mer
"Ingen konsument skulle sakna de här rådgivarna eller deras produkter om de försvann."
Småspararguidens Patrick Siegbahn uttalar sig kritiskt om Svensk Värdepappersservice.
Veckans mest lästa
  • 5 timmar
    LFAB varslar 400 medarbetare för att effektivisera organisationen
  • 11 dagar
    Affärsvärlden: Insuresec utreder löneavtal hos förmedlarbolag
  • 7 dagar
    Johan Torgeby avgår som VD för SEB – Jonas Ahlström blir tf VD
  • 7 dagar
    Finansinspektionen varnar för 30 oseriösa aktörer inom finans
  • 7 dagar
    Söderberg ökade åter mest på förmedlarmarknaden i Sverige
LFAB varslar 400 medarbetare för att effektivisera organisationen
5 timmar Läs mer
Sofia Kwarnmark blir ny skadechef på Dina Försäkring AB
10 timmar Läs mer
Euro Accident med i europeiskt projekt för stärkt psykisk hälsa
11 timmar Läs mer
HR-slussen – Säkras nya satsning på HR-stöd till företagskunder
11 timmar Läs mer
ANV Group har avtalat om förvärv av Legal Insurance Group
1 dag Läs mer
Folksam: Sex av tio småföretagare oroar sig för sin pension
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets synpunkter på Euro Accidents villkor

Konsumentverket framför i en skrivelse synpunkter på Euro Accidents försäkringsvillkor.
2026-10-11

Lassies årsredovisning 2025

Lassies årsredovisning 2025.
2026-10-09

LF:s beräkning av kostnaden för en separation

Länsförsäkringar har genomfört uträkningar av kostnaden för att genomgå en separation.
2026-10-09

Löfs delårsrapport för andra tertialet

Löf presenterade den 9 oktober sin delårsrapport för andra tertialet.
2026-10-09

Trygs rapport för tredje kvartalet

Tryg-koncernen publicerade den 9 oktober sin rapport för tredje kvartalet.
2026-10-09
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Anmälan till Integritetsskyddsmyndigheten mot Forena

Integritetsskyddsmyndigheten har mottagit anmälningar från en tidigare anställd vid Forena.
2026-09-28

Åtal för två grova försäkringsbedrägerier

Åtal har väckts vid Stockholms tingsrätt mot en kvinna i 70-årsåldern för två grova försäkringsbedrägerier.
2026-09-20

Deloittes White Paper om framtidens försäkringsdistribution

Deloitte har publicerat ett White Paper om framtidens försäkringsdistribution i Sverige.
2026-10-01

Rapporten "Pensionssprickan 2026" från Söderberg & Partners

Den 18 september publicerade Söderberg & Partners Insurance Consulting rapporten "Pensionssprickan 2026", baserad på en undersökning genomförd av Novus.
2026-09-21

Svensk Försäkrings rapport om vårdförsäkring

Svensk Försäkring har publicerat en rapport om vårdförsäkring i Sverige.
2026-09-30

Åtal för försök till grovt bedrägeri mot Dalarnas Försäkringsbolag

Två personer har åtalats vid Mora tingsrätt för försök till grovt bedrägeri mot Dalarnas Försäkringsbolag, samt urkundsförfalskning.
2026-10-01
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!