Här är FI:s prioriteringar på försäkringsområdet 2025
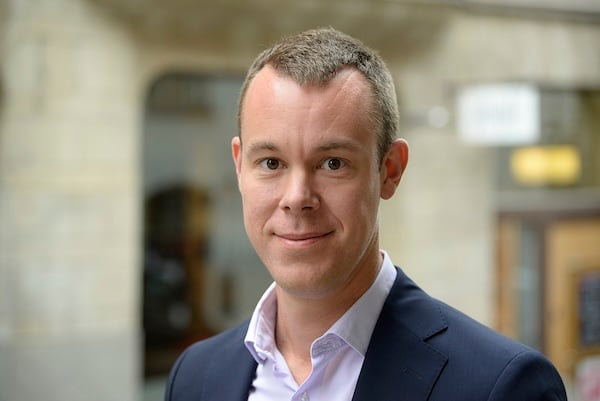
• ”Det är bra att man som konsument kan välja bort dyra och dåliga pensionslösningar och istället gå till något bättre. Men man får inte blunda för riskerna. Flyttarna ökar — är det kund- eller säljdrivet?”, säger Daniel Lundin när det gäller FI:s syn på pensionsflyttar.
Stabilitetsrisker, konsumentfrågor, hållbarhet och regelverk är de prioriterade frågorna för Finansinspektionen under 2025. Sak & Liv har talat med enhetschef Daniel Lundin, som nyligen presenterade tillsynsmyndighetens prioriteringar på försäkringsområdet på Dagens Industris försäkringsseminarium. Några av de prioriterade områden han nämner för tillsynen är återförsäkring av massannullationsrisker, fondförsäkringsbolagens kickbacks, och vad som styr flytt av tjänstepensioner.
Daniel Lundin har arbetat på Finansinspektionen i snart nio år och är i dag chef för enheten ”Tillsyn medelstora och mindre försäkringsföretag” på Finansinspektionen, en enhet som ingår i avdelningen Försäkringstillsyn i verksamhetsområdet Försäkring. Han ingår även i ledningen för verksamhetsområdet.
Vid Dagens Industris seminarium ”DI Försäkring” var han den som fick berätta om FI:s prioriteringar på försäkringsområdet, sedan den tilltänkta talaren Åsa Larson under januari valde att lämna sin tjänst som chef för Verksamhetsområde Försäkring.
Sak & Liv har bett Daniel Lundin att utveckla vilka frågor på försäkringsområdet 2025 som är prioriterade.
Går det att säga något om hur du tänker att den svenska försäkringsbranschen sköter sig generellt, och hur den svenska försäkrings- och pensionsbranschen står sig i ett internationellt perspektiv?
— Nej, jag tror inte att jag vill uttala mig om det. Vi arbetar med tillsynen ur vårt perspektiv och går inte in och jämför internationellt.
Du tryckte i din presentation på att FI:s tillsyn är riskbaserad. Vad lägger FI in i begreppet riskbaserad tillsyn?
— Tillsynen ska både vara riskbaserad och proaktiv — det vill säga identifiera risker i förväg. Varje år gör vi en riskidentifiering där vi försöker lyfta blicken. Därefter gör vi vår risk- och effektkategorisering av de enskilda företagen, där vi även tar in toppriskerna. Baserat på den analysen gör vi vår verksamhetsplan och planerar in aktiviteter baserat på både våra topprisker och de risker vi ser i de enskilda företagen.
Du talar om ”topprisker” — vad menas med det?
— Det är de största riskerna ur ett stabilitets-, konsumentskydds- och hållbarhetsperspektiv. Dit hör att försäkringsföretagen investerar i mer riskfyllda tillgångar än tidigare, kopplat till risken för prisfall på marknaden.
Det låter rätt likt de stresstester som Eiopa genomför årligen.
— Ja, men det är två olika saker. Stresstesterna är en lite mer av matematisk beräkning. Hur ser solvenssituationen ut om man exempelvis räknar med att värdet på vissa tillgångar minskar? Det man inte ser i de stresstesterna är hur företagens riskhantering är uppbyggd. Vad händer om värdena faller så pass mycket? Hanteras det på ett bra sätt och i relation till reglerna? Särskilt viktigt är det när livbolag ökar andelen riskfyllda tillgångar. Hur arbetar försäkringsbolagen med att identifiera sina risker och värdera dem?
—— En viktig sak att tänka på när företagen ökar andelen riskfyllda tillgångar, är att det också är en förtroendefråga. Försäkringstagarna ska kunna lita på försäkrings- och tjänstepensionsföretagens riskhantering. De ska ta risk, men måste också kunna hantera det på rätt sätt.
Apropå riskfyllda placeringar: På DI:s försäkringsseminarium fick du frågan om när det kommer ett beslut i frågan om Alectas och andra pensionsinstituts investeringar i Heimstaden Bostad, och passade då på frågan. Går det att säga något mer om detta nu?
— Jag kan inte svara på det. Vi måste göra ett bra jobb kring detta. Vill man det, då får man vänta lite till.
— En väsentlig risk är också hur försäkringsbolagen arbetar med återförsäkring av massannullationsrisk.
Som risken för en bankrush, fast på försäkringsområdet?
— Ja, och risken för att många försäkringstagare säger upp sina försäkringar samtidigt är något som också påverkar kapitalkravet. Vi ser att många bolag har återförsäkrat sig mot den risken. Många i branschen menar att standardformeln överskattar massannullationsrisken, det vill säga att kapitalkravet är för högt där, vilket gör det attraktivt att återförsäkra den risken. Och man får återförsäkra sig, men det är då viktigt att sänkningen av kapitalkravet korrekt återspeglar den verkliga risköverföringen.
Det är förståeligt att stabilitetsfrågor är betydelsefulla för tillsynen. I din presentation berättade du även att konsumentfrågorna ligger dig varmt om hjärtat. Vad kan du berätta mer om tillsynen när det gäller konsumentintresset?
— Jag har jobbat med uppförandetillsyn och konsumentfrågor under ett antal år och tycker också att det här är något man har talat för lite om och som vi borde bli bättre på. Man kan också se att inom Eiopa tar konsumentfrågor allt större utrymme. Och jag tycker att det känns bra och naturligt.
— Det är också två olika delar som i teorin kan stå i konflikt med varandra. Något som är bra för stabiliteten är inte med självklarhet alltid bra för konsumenterna. På DI Försäkring lyfte jag bland annat frågan om flytt av tjänstepension. Pensionsflytt är i fokus hos oss och i grunden är vi positiva till att flytträtten har utvidgats. Dels har parterna möjliggjort flytträtt på kryssvalsmarknaderna, dels har lagstiftaren genomfört ett antal ändringar när det gäller individuell tjänstepension.
— Vi är som sagt positiva. Det är bra att man som konsument kan välja bort dyra och dåliga pensionslösningar och istället gå till något bättre. Men man får inte blunda för riskerna. Flyttarna ökar — är det kund- eller säljdrivet? Vi skulle föredra att det är kunddrivet, att kunden är medveten om att man flyttar och att kunderna tar initiativ till att flytta till en bättre lösning. Där vill vi gärna problematisera lite. Hur vill vi att flyttmarknaden ska se ut?
— En tjänstepension är ju långsiktig och det finns inget egenvärde i att flytta runt om man som kund redan har en bra tjänstepensionslösning. Sedan ska man inte bortse från att det inte är säkert att det är ditt bästa som kund som alltid styr bolagens agerade. Man kan erbjudas bättre bolån om man flyttar sin pension. Men bolånerabatten är kortsiktig och tillfällig medan sparandet är långsiktigt. När det gäller försäkringar är innehållet jätteviktigt, det ska möta dina behov som kund. Men börjar du koppla ihop försäkringar med bolån finns en risk att du inte får det du verkligen har behov av. Det är inte heller uppenbart att de här produkterna är relaterade till varandra; varför kan jag inte som kund erbjudas en bra boränta utan att flytta tjänstepensionen?.
I höstas genomförde Finansinspektionen ett uppmärksammat rundabordssamtal kring frågan om pensionsflyttar. Går det att säga vad som kan bli nästa steg i tillsynen kring den frågan? Kan det till och med bli ett förbud mot att använda bolånerabatter och liknande som lockbete för pensionsflyttar?
— Vi tänker oss fortsatt dialog med branschen och parterna. Det är inte omöjligt att det blir någon ytterligare aktivitet från vår sida. Mer kan jag inte säga just nu. Vi kommer att återkomma om vi startar ytterligare aktiviteter på området.
Vilka andra frågor ser du är aktuella på konsumentområdet?
— Det har ju diskuterats ett eventuellt provisionsförbud, och i EU:s Retail Investment Strategy har ett provisionsförbud tidigare varit på bordet. Nu ser det inte ut som om det blir något sådant förbud. Som vi ser det är det viktigaste att provisionerna inte leder till intressekonflikter där aktörerna inte har kundens bästa för ögonen, som när det ger mer provisionsersättning om man väljer ett alternativ framför ett annat. Ett exempel på detta är de kickbacks — fondprovisioner — som fondförsäkringsbolagen får från fondbolagen. Där ger det högre provisioner om man rekommenderar kunderna att välja en aktivt förvaltad fond istället för de billigare passivt förvaltade fonderna, det vill säga indexfonder. Vi har tidigare pekat på att det kan vara provisioner som är tio gånger högre för ett alternativ än ett annat.
I dag går det ju inte som kund att se hur stor kickback som fondförsäkringsbolagen får från fondbolagen.
— Nja, kunden får information om storleken på tredjepartsersättningen. Men många kunder tittar troligen inte på det. Det man som kund ser tydligare är fondavgiften, och kan ge akt på att den inte blir för hög.
— Sedan är det två saker till på konsumentområdet som jag tänker är värt att lyfta fram. Man får inte glömma bort området skadeförsäkringar. Där har vi konstaterat när det gäller produktförsäkringar att man får ut förhållandevis lite i skadeersättning i relation till premierna. Där finns också ofta säljarens, till exempel en elektronikkedja, intresse av att få ut en provision från försäkringsföretaget. Som kund ska man fråga sig om man verkligen behöver en produktförsäkring när man exempelvis köper en elektronikprodukt. Ofta behöver man inte det.
— Jag skulle också vilja lyfta fram vikten av en bra klagomålshantering i bolagen. Det är både ett sätt för att kunden ska kunna göra sig hörd och en möjlighet för företagen att ha örat mot marken. Det är något som bolagen ska ha med i sin produktstyrningsprocess. Överhuvudtaget har produktstyrningen blivit mer aktuell på sistone, och det är också ett område som Eiopa har ögonen på. Till exempel har de lyft fram den aspekten när det gäller arbetet med låneskyddsförsäkringar.
På DI Försäkring lyfte du även fram områdena ”regler, regler, regler” och hållbarhet.
— Ja, ”regler, regler, regler och rapportering”.
Vad är FI:s prioriteringar när det gäller regler och rapportering?
— Som jag sa på seminariet så är regelbördan ett område som engagerar branschen. Vi är nog alla överens om att det behövs regler. Sedan har det på sistone tillkommit många nya regelverk och gjorts revideringar av befintliga regler. Det måste finnas en balans i det hela. Blir det för tung regelbörda hämmar det försäkringsbolagens verksamhet och möjligheter. Det är därför frågan om förenklingar och minskade regelverk ligger så högt uppe på EU-kommissionens agenda just nu. Arbetet som pågår inom EU och inom Eiopa är prioriterat, och jag tror inte att jag ska föregå den utvecklingen. Vad man kan konstatera är att den typen av reformarbete kräver noggrannhet; det måste göras ordentlig och varsamt. Men det är viktigt att det är proportionerliga regelverk.
Och vilka är de viktigaste frågorna för FI 2025 när det gäller hållbarhet?
— När det gäller hållbarhet finns det många olika aspekter. Där vill jag nog framförallt lyfta två, som också togs upp på DI Försäkring. Det ena är riskhanteringen, att försäkringsföretagen integrerar hållbarhetsriskerna på rätt sätt i sin egen riskhantering. Man måste bedöma i vilken mån man är exponerad för hållbarhetsrisker, på kort och lång sikt, och det är viktigt att göra en väsentlighetsbedömning i den egna risk- och solvensbedömningen, Orsan.
— För det andra — om vi byter till konsumentperspektivet — är det väldigt viktigt framåt att konsumenter och företag även i framtiden ska kunna teckna försäkringar för naturrelaterade skador. Det är något vi kommer att titta närmare på under det kommandet året. Finns det risk för att försäkringsbolagen behöver höja premierna kraftigt för naturrelaterade skador eller till och med slutar teckna försäkringar? Det kan påverka samhället i stort, så det är kanske inte bara är försäkringsbolagens perspektiv som ska in här utan hela samhällets. VA-ledningarna ägs av kommuner och VA-bolag, och inte heller stadsplaneringen styr försäkringsbranschen över, säger Daniel Lundin till Sak & Liv.