Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
Annons:
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Söndag 20 September 2026
Sök
Search for:
1 ÅR OCH 3 månader - Allmänt

Här är bästa tipsen för att nå framgång med regresskraven
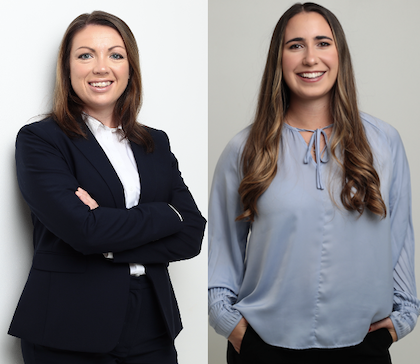
Foto: Kompass Advokat

• Karolin Karlsson och Malin Atran är verksamma vid Kompass Advokat.

Antalet regresser fortsätter att öka. För att ha framgång i regressärenden finns en rad olika aspekter att beakta, bland annat olika slags tidsfrister, avtalsförhållanden och behovet av bevisföring,  Karolin Karlsson och Malin Atran vid Kompass Advokat delar i en artikel med sig av sina bästa tips kring regresser. 

Under de senaste åren har antalet regresser ökat stadigt. För att lyckas driva regresser framgångsrikt finns det flera åtgärder som kan och bör vidtas redan i ett tidigt stadie. Här kommer våra bästa tips!

Regressrätt

När en skada omfattas av försäkringen och har ersatts av försäkringsföretaget, finns en möjlighet för försäkringsföretaget att kliva in i den försäkrades ställning och kräva en utbetalning från den som egentligen bör stå för skadan, det vill säga skadevållaren. Det är den försäkrades skadeståndsrätt som omfattas av den lagenliga regressrätten, vilken framgår av 7 kap. 9 § försäkringsavtalslagen (2005:104). Möjligheten att driva ett regresskrav som grundas på en annan ersättningsrätt än skadeståndsrätt, såsom garantiansvar, kräver en särskild överlåtelse av ersättningsrätten. Detta kan framgå av försäkringsvillkoren eller i en särskild överlåtelsehandling. Vidare framgår av lagregeln att försäkringsföretaget ska ha ersatt skadan innan det kan inträda i den försäkrades ställning och att skadan ska omfattas av försäkringen. Försäkringsersättning som betalats ut utan ersättningsskyldighet enligt försäkringsavtalet kan därför inte ligga till grund för en regresstalan. Det innebär att ex gratia-ersättning inte omfattas av regressrätten.

Eftersom regressrätt är en härledd rätt, inträder försäkringsföretaget endast i den försäkrades rätt till skadestånd. Detta innebär att försäkringsgivaren inte har vare sig bättre eller sämre rätt till skadestånd än den försäkrade när försäkringsföretaget träder in i dennes ställe. För att avgöra vilken regressrätt som tillkommer försäkringsgivaren, behöver man fastställa vilken rätt den skadelidande har till skadestånd. Om den försäkrade har frånskrivit sig rätten till skadestånd eller varit medvållande till skadan, så begränsas försäkringsgivarens regressrätt i motsvarande omfattning.

Reklamation och preskription

När ett försäkringsföretag inträder i den försäkrades ställning fortlöper befintliga tidsfrister. Det innebär att försäkringsföretaget kan ha begränsad tid att agera. Det kan finnas reklamationsfrister att förhålla sig till, vilket innebär att försäkringsföretaget kan behöva meddela om fel eller brister i en viss vara eller tjänst och förbehålla sig rätten att göra anspråk på grund av detta. En sådan frist kan variera i tid, men innebär ofta att reklamationen ska göras inom skälig tid från det att felet upptäcktes eller borde ha upptäckts. Vid ett konsumentköp anses två månader alltid vara inom skälig tid, men i övrigt kan tidsperioden variera från fall till fall. Om reklamationen sker för sent kan olika rättsföljder inträffa och i värsta fall kan rätten att göra kravet gällande gå förlorad.

Vidare preskriberas fordran om den inte görs gällande inom viss tid, vilket innebär att kravställaren förlorar rätten att kräva ut sin fordran. Huvudregeln är att en fordran preskriberas tio år efter dess tillkomst, om inte preskriptionen avbryts dessförinnan. Ett preskriptionsavbrott sker bland annat när företaget sänder ett skriftligt krav, en skriftlig påminnelse eller inleder ett rättsligt förfarande. Om det finns särskild preskriptionsreglering gäller denna före huvudregeln, vilket bland annat är fallet vid produktansvar, där preskriptionstiden är tre år, och vid upphört hyresförhållande, då preskriptionstiden är två år. För att säkerställa att ett krav inte preskriberas behöver företaget därför ha koll på vilken tidsperiod som gäller i det enskilda fallet och vid behov vidta åtgärder för att förhindra att preskription inträder, såsom att stämma vid domstol i preskriptionsavbrytande syfte eller begära en avtalad preskriptionstidsförlängning.

Skadereglering

Utöver att fastställa och agera inom gällande tidsfrister, behöver även försäkringsföretaget beakta andra aspekter redan under skaderegleringsstadiet. En sådan aspekt är att tidigt överväga om det finns en skadeståndsrättslig grund för kravet i det enskilda fallet. Om en sådan grund saknas är det inte möjligt att driva regressen i ett senare skede. Det bör även undersökas om det är möjligt att få information om vilka invändningar som kan väntas från skadevållaren, för att kunna förbereda sig mot dessa redan i ett inledande skede.

Vidare bör den försäkrades inställning till att driva regresskravet klargöras. Om det till exempel är den försäkrades avtalspart som försäkringsföretaget ska rikta regresskravet mot, kanske den försäkrade inte vill att försäkringsföretaget riktar kravet. En sådan situation bör försäkringsföretag ta höjd för redan i utformningen av sina försäkringsvillkor, där det till exempel kan regleras vilka konsekvenser det får om den försäkrade inte är medhjälplig vid eventuell regresstalan. Annars kan det vara svårt för försäkringsföretaget att få hjälp från en försäkrad i processen, om denne inte är samarbetsvillig.

Bevisföring

För att vinna en regresstalan bör försäkringsföretaget även i ett tidigt skede genomföra en noggrann och gedigen utredning av ärendet. Detta kan göras genom att be den försäkrade att utveckla skadeanmälan vid oklarheter, kontakta vittnen eller anlita utredare för att besiktiga skadan. En sådan utredning är inte bara viktig för skaderegleringen, utan även ovärderlig i ett senare skede av processen eftersom det krävs att försäkringsföretaget har tillräcklig bevisning för att vinna regresstalan. Det är därför viktigt att försäkringsföretaget i ett tidigt skede, helst redan under skaderegleringen, samlar in all tillgänglig skriftlig dokumentation från den försäkrade, såsom protokoll, avtal, fakturor och mejlkorrespondens. Försäkringsföretaget bör även efterfråga bilder och filmer om möjligt. Om försäkringsföretaget ser till att ha detta på plats redan i ett tidigt skede i ärendet, så har försäkringsföretaget skapat sig mycket goda förutsättningar för att driva en framgångsrik regresstalan.

Karolin Karlsson
Malin Atran
Kompass Advokat
765
10 juni, 2025
ANNONS

Relaterade artiklar

  • 10 dagar
    Dahae Roland har utsetts till ny partner på Kompass Advokat
  • 6 månader
    Mina Gholiof Roa och Lina Mitt nya partners vid Kompass Advokat
  • 7 månader
    Kawin Mårtensson: Så identifierar du affärsnyttan med nya regelverk
  • 1 ÅR OCH 7 månader
    Dora-anpassning av företagets IKT-avtal – så ska du tänka!
  • 1 ÅR OCH 7 månader
    Punkterna du behöver ha koll på kring Dora-implementeringen

Alecta ber åter om permanent undantag för premieberäkningen

1 dag Läs mer
Gabrielle Hagman lämnar Nordnet för nytt jobb i finanssektorn
1 dag Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
Alectas skrivelse om permanent undantag om beräkning av premieinkomst
2026-09-18
cover image
FI:s perspektiv på europeiska kapitalmarknader
2026-09-18
cover image
FI:s perspektiv på hur AI förändrar finanssektorn
2026-09-18
KÖP PREMIUM
FI: ”Så ställer AI-agenter nya krav på tillsynen av finanssektorn”
1 dag Läs mer

När behoven är strukturella blir möjligheterna långsiktiga

Läs mer
14%
ökade antalet viltskador mellan 2022 och 2025 enligt statstik från Volvia.
De senaste nyheterna
  • 1 dag
    Gabrielle Hagman lämnar Nordnet för nytt jobb i finanssektorn
  • 1 dag
    Alpcot etablerar nytt franchisekontor i Karlshamn
  • 1 dag
    Jeanette Kangur går från Säkra – blir VD på Atle Fund Management
  • 1 dag
    Alecta ber åter om permanent undantag för premieberäkningen
  • 1 dag
    FI: ”Så ställer AI-agenter nya krav på tillsynen av finanssektorn”
Skandia i samarbete med Insurely om digital flytt av ISK-konton
2 dagar Läs mer
"En mjuk men kraftfull form av motståndskraft"
QBE:s Christopher Hesselbrant beskriver försäkringsbranschens roll i civilförsvaret på Svensk Försäkrings årsmöteskonferens.
Veckans mest lästa
  • 5 dagar
    Nu har Insurello blivit en del av Söderberg & Partners
  • 4 dagar
    Patrik Olsson blir VD för nystartade Molly Djurförsäkring
  • 8 dagar
    Insurely i samarbete med Nordea för att ge kunderna en överblick
  • 1 dag
    Alecta ber åter om permanent undantag för premieberäkningen
  • 5 dagar
    HFD underkänner p-försäkring som ger rabatt på bolånet
Alpcot etablerar nytt franchisekontor i Karlshamn
1 dag Läs mer
Jeanette Kangur går från Säkra – blir VD på Atle Fund Management
1 dag Läs mer
Christina Björkdahl blir ny Chief Risk Officer på Zurich Nordics
1 dag Läs mer
Svedea: Båtstölderna minskar – nu tar de båtmotordelar istället!
2 dagar Läs mer
Söderberg & Partners i samarbete med insurtechbolaget Charly
2 dagar Läs mer
Målgruppsanpassade startsidor för minPensions användare
2 dagar Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

Alectas skrivelse om permanent undantag om beräkning av premieinkomst

Alecta har skickat en skrivelse till Finansinspektionen med en ansökan om permanent undantag när det gäller metod för beräkning av premieinkomst.
2026-09-18

FI:s perspektiv på europeiska kapitalmarknader

Jimmy Kvarnström, chef för FI:s verksamhetsområdet Marknader, har i en artikel sammanfattat några av FI:s perspektiv på hur Europas kapitalmarknader kan bli mer konkurrenskraftiga.
2026-09-18

FI:s perspektiv på hur AI förändrar finanssektorn

Jimmy Kvarnström, chef för FI:s verksamhetsområdet Marknader, har i en artikel sammanfattat några av FI:s perspektiv på bland annat hur AI förändrar finanssektorn.
2026-09-18

Swiss Re Institutes rapport om datacenter och försäkring

Swiss Re Institute har publicerat en rapport om datacenter och försäkring.
2026-09-16

Beslut om anmärkning och sanktion för AIFM Capital

Finansinspektionen offentliggjorde den 16 september sitt beslut om anmärkning och sanktion för AIFM Capital.
2026-09-16

Capgeminis "World Life Insurance Report 2027"

Capgemini har publicerat sin rapport "World Life Insurance Report 2027".
2026-09-15
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Söderberg & Partners Holding AB:s årsredovisning 2025

Söderberg & Partners Holding AB:s årsredovisning 2025.
2026-09-02

Svensk Försäkrings rapport "Försäkringsmarknaden" för andra kvartalet 2026

Svensk Försäkrings publicerade den 1 september sin rapport "Försäkringsmarknaden" för andra kvartalet 2026.
2026-09-02

Folksams skrivelse till FI om bedömningen av Heimstaden Bostad-aktierna

Folksam Liv framför i en skrivelse till Finansinspektionen synpunkter på tillsynsmyndighetens bedömning av bolagets placeringar i Heimstaden Bostad-aktier.
2026-09-10

LF Värmlands årsredovisning 2025

Länsförsäkringar Värmlands årsredovisning 2025.
2026-09-07

Dom i Högsta förvaltningsdomstolen om pensionsförsäkring

HFD har i en dom tagit ställning till ett ärende i Skatterättsnämnden som rör vilket försäkringssparande som kan klassas som en pensionsförsäkring.
2026-09-14

Konsumentverkets skrivelse till Ica Försäkring om publicering av kontaktuppgifter

I en skrivelse till Ica Försäkring framför Konsumentverket synpunkter när det gäller bolagets publicering av kontaktuppgifter på hemsdan.
2026-09-13
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!