Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
Annons:
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Onsdag 4 November 2026
Sök
Search for:
9 månader - Allmänt

”Nu måste man våga tala om regleringspaus och avreglering”
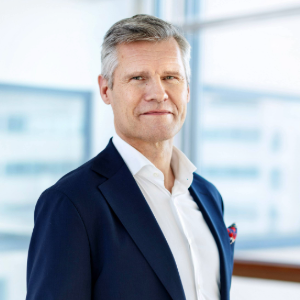
Foto: Svensk Försäkring

• ”Man måste nog våga att ta ord som ”regleringspaus” eller till och med viss avreglering i sin mun”, menar Johan Lundström.

Det är vällovligt att EU-kommissionen nu vill förenkla regelverken och reducera den administrativa bördan för företagen, även om pendeln fortfarande slår åt fel håll för försäkrings- och tjänstepensionsföretagen. Nu ser branschen fram emot lagstiftningsinitiativ som förenar reell och bestående regelförenkling med ett högt konsumentskydd. ”Man måste nog våga att ta ord som ’regleringspaus’ eller till och med viss avreglering i sin mun”, menar Johan Lundström, chefsjurist vid Svensk Försäkring, en av deltagarna i panelsamtalet på Insurance Evolutions AW/nätverksträff den 29 januari med temat ”Så kan nya regler inom försäkring skapa nya affärer och möjligheter!”.

Här kan du anmäla dig till Insurance Evolutions nätverksträff den 29 januari.

Försäkrings- och tjänstepensionsbranschen är en innovativ bransch.

I en europeisk kontext har det gått att konstatera under lång tid att inte minst den svenska branschen har dragit stor nytta av digital utveckling. Lösningar som bygger på insurtech och artificiell intelligens finns som en självklarhet redan med i företagens verksamheter, om än i olika omfattning och med olika utvecklingstakt. Det gäller såväl drift och riskbedömning som underwriting och skadereglering.

Många av de etablerade försäkringsföretagen har så här långt framför allt satsat på att digitalisera sina befintliga affärsmodeller och använt olika former av automation för att effektivisera processer och förbättra kundernas möjligheter till självservice.

Nyare branschaktörer, och främst olika typer av insurtech-företag, startar med affärsmodeller som bygger på en digital logik med fokus på bland annat datadrivna arbetssätt, molnbaserade tjänster och samarbeten i vidare ekosystem. Det möjliggör innovation i prissättning och skadereglering men även till exempel organisatoriskt. Samarbeten inom bredare ekosystem är ofta av betydelse för insurtech-aktörernas verksamhet eftersom bland annat försäkringskompetensen kan behöva kompletteras.

Uppenbarligen innebär den andra sidan av myntet att den snabba teknologiska utvecklingen kräver att företag kontinuerligt investerar i teknik och kompetens för att förbli konkurrenskraftiga. Det finns också risker kopplade till cybersäkerhet och dataskydd som företagen måste hantera noggrant.

Dessa slags innovativa lösningar på försäkrings- och tjänstepensionsområdet beskrivs mest insiktsfullt och bäst av anställda i företagen på marknaden.

Som branschföreträdare på försäkrings- och tjänstepensionsföretagens intresseorganisation faller det sig mer naturligt för mig att resonera kring vad regelutvecklingen i generella termer innebär för våra medlemsföretags nytänkande.

Reglering för att säkerställa konsumentskyddet

Försäkrings- och tjänstepensionsverksamhet regleras för att säkerställa ett högt konsumentskydd. Att företagen på marknaden är starkt reglerade är mot den bakgrunden naturligt. Det allra mesta av regleringen är numera och i ökande grad EU-rätt. Det är också naturligt att lagstiftaren vill reglera nytt i en föränderlig värld, med nya risker. För försäkringsföretagen är det viktigt att regleringen bidrar till att de har konsumenternas förtroende.

Rättssäkra regler, det vill säga regler som är tydliga, effektiva och förutsägbara, ligger därmed både i konsumenternas och företagens intresse.

Att reglerna är förutsägbara innebär att de diskuterats med branschen under förslagsstadiet samt att reglerna beslutas och publiceras i god tid innan de ska tillämpas. Men – inte minst viktigt – förutsägbarhet måste också innebära att regelverket är någorlunda beständigt över tid. Återkommande ändringar och helt nya regler medför alltid signifikanta kostnader för företagen i form av ändringar av IT-system, nya rapporteringsrutiner, nytt informationsmaterial till kunder, utbildning av personal, och så vidare.

Men att regelverken inte är rimligt stabila över tid samt att nya och ändrade regler i sig medför kostnader för företagens verksamheter kan i sig hindra innovation inom branschen. Dessutom är det fortfarande nödvändigt att påtala från branschhåll att regelverken måste vara teknikneutrala och medge olika tekniska lösningar för att uppnå lagstiftarens målsättningar med regleringen. För det är inte någon synvilla om man på resa genom till exempel Italien eller Tyskland ser ett försäkringskontor i närmast varje gathörn – samtidigt som svenska försäkringskunder i hög utsträckning köper sina försäkringar och pensioner online, oavsett om de är i behov av rådgivning eller inte.

EU:s ambition att förenkla regelverken

För att stärka EU:s konkurrenskraft har EU-kommissionen påbörjat ett omfattande reformarbete som spänner över flera politikområden. Arbetet syftar till att skapa bättre förutsättningar för investeringar och innovationsdriven tillväxt. Inom ramen för den ambitionen har kommissionen gett uttryck för ett tydligt åtagande att förenkla regelverken och reducera den administrativa bördan för företagen med 25 procent fram till 2029. Men för försäkrings- och tjänstepensionsföretagen så slår pendeln tyvärr fortfarande åt fel håll, även om man beaktar de vällovliga förenklingsinitiativ som kommissionen hittills har tagit bland annat på hållbarhetsområdet.

Jag – och Svensk Försäkrings medlemsföretag – ser fram emot de lagstiftningsinitiativ som lyckas förena reell och bestående regelförenkling med ett högt konsumentskydd. Man måste nog våga att ta ord som ”regleringspaus” eller till och med viss avreglering i sin mun.

Här kan du anmäla dig till Insurance Evolutions nätverksträff den 29 januari.

Johan Lundström
Chefsjurist
Svensk Försäkring

Artikeln har tidigare varit publicerad på Insurance Evolutions hemsida och Linkedin. Insurance Evolution är ett samarbete mellan Sak & Liv och Försäkringsplatsen.
926
23 januari, 2026
ANNONS

Relaterade artiklar

  • 6 dagar
    Du är varmt välkommen på nätverksträff den 19 november!
  • 5 månader
    Opsy, Zurich och Abacube fick pris för innovationer inom försäkring
  • 5 månader
    Här är finalisterna i årets Insurance Evolution Award!
  • 5 månader
    ”Här är framgångsstrategin för morgondagens försäkringsvärld”
  • 5 månader
    ”Dina står stadigt i sin historia – och fortsätter att utvecklas”

Finansinspektionen inleder undersökning av SH Pension

7 timmar Läs mer
Ylva Wessén ny ordförande för federation för ömsesidiga bolag
3 timmar Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
Sampos rapport för tredje kvartalet 2026
2026-11-04
cover image
Greater Thans rapport för tredje kvartalet 2026
2026-11-04
cover image
Ifs rapport "If helps a lot" för tredje kvartalet 2026
2026-11-04
KÖP PREMIUM
När branschen förlorar miljarder – kan AI bekämpa AI?
Läs mer

Du är varmt välkommen på nätverksträff den 19 november!

Läs mer
1,6
miljarder betalades felaktigt ut i pension förra året, enligt Pensionsmyndigheten.
De senaste nyheterna
  • 3 timmar
    Ylva Wessén ny ordförande för federation för ömsesidiga bolag
  • 5 timmar
    Sampos totalkostnad sjunker till 82,6 % – prognosen justeras upp
  • 7 timmar
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 7 timmar
    Finansinspektionen inleder undersökning av SH Pension
  • 23 timmar
    Hovrättsdom: Protector ska betala 104 Mkr till Ängelholmshem
Sampos totalkostnad sjunker till 82,6 % – prognosen justeras upp
5 timmar Läs mer
"I dag klarar inte systemet något av dessa mål."
PRO menar i en artikel i SvD att pensionssystemet varken skyddar mot fattigdom eller att det lönar sig att arbeta.
Veckans mest lästa
  • 5 dagar
    Anders Johanssons tankar om huvudavtalet, LFAB-varslet och AI
  • 7 dagar
    9,66 % avkastning hittills i år för Pensionsmyndighetens trad
  • 6 dagar
    Howden startar nytt i Sverige inom pensioner och förmåner
  • 7 timmar
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 2 dagar
    Bäst kundbetyg i Lassie, Svedea, LF, Dina, Svenska Sjö och Söderberg
Premium
Hovrättsdom: Protector ska betala 104 Mkr till Ängelholmshem
23 timmar Läs mer
Max Matthiessen rekryterar nytt rådgivarteam från Skandia
7 timmar Läs mer
Carl-Johan Nilsson: ”Lassie har knappt ens startat sin resa”
1 dag Läs mer
ERGO Försäkring får sitt kreditbetyg höjt till AA- hos Fitch
1 dag Läs mer
Molly ansöker hos FI om tillstånd för försäkringsdistribution
1 dag Läs mer
Hedvig först ut med Swish för återkommande betalningar
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

Sampos rapport för tredje kvartalet 2026

Sampo presenterade på onsdagen sin rapport för tredje kvartalet 2026.
2026-11-04

Greater Thans rapport för tredje kvartalet 2026

Greater Than publicerade den 4 november sin rapport för tredje kvartalet 2026.
2026-11-04

Ifs rapport "If helps a lot" för tredje kvartalet 2026

If publicerade den 4 november rapporten "If helps a lot" för tredje kvartalet 2026.
2026-11-04

Ny rapport från Folksam om utfallet av den allmänna pensionen

Folksam presenterade den 4 november rapporten ”Maxar ett långt arbetsliv pensionen?” som visar på utfallet av den allmänna pensionen.
2026-11-04

Svea hovrätts dom i tvisten mellan Protector och Ängelsholmshem

Svea hovrätt har meddelat dom i en tvist mellan Protector och Ängelsholmshem.
2026-11-03

Chalmers upphandling av försäkringsförmedlare

Chalmers har gått ut i en offentlig upphandling av försäkringsförmedlare.
2026-11-02
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Dom i Attunda tingsrätt i tvist mellan LF Stockholm och Upplands Väsby

Attunda tingsrätt har avkunnat dom i en i tvist mellan Länsförsäkringar Stockholm och Upplands Väsby kommun.
2026-10-14

SKI:s undersökning av kundnöjdhet i försäkringsbranschen 2026

Svenskt Kvalitetsindex presenterade den 2 november sin undersökning av kundnöjdhet i försäkringsbranschen 2026.
2026-11-02

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets skrivelse om Söderbergs marknadsföring

I en skrivelse till Söderberg & Partners framför Konsumentverket synpunkter på bolagets marknadsföring via Kivra.
2026-10-25

Länsförsäkringar Banks rapport för tredje kvartalet 2026

Länsförsäkringar Bank presenterade den 23 oktober sin rapport för tredje kvartalet 2026.
2026-10-23

Konsumentverkets beslut om vite för premiepensionsinformation

Konsumentverket har fattat beslut om förbud för ett företag att sälja premiepensionsinformation.
2026-10-04
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!