Sak & Liv använder cookies för att analysera trafiken & förbättra din användarupplevelse. Genom att använda webbplatsen så godkänner du detta. ✕
  • Prenumerera nu
  • ANNONSERA
  • Logga in
    • Mina sidor
    • Logga ut
Försäkringsnyheter i framkant
Onsdag 4 November 2026
Sök
Search for:

Guldpriset pressar upp premierna för smyckesförsäkringar
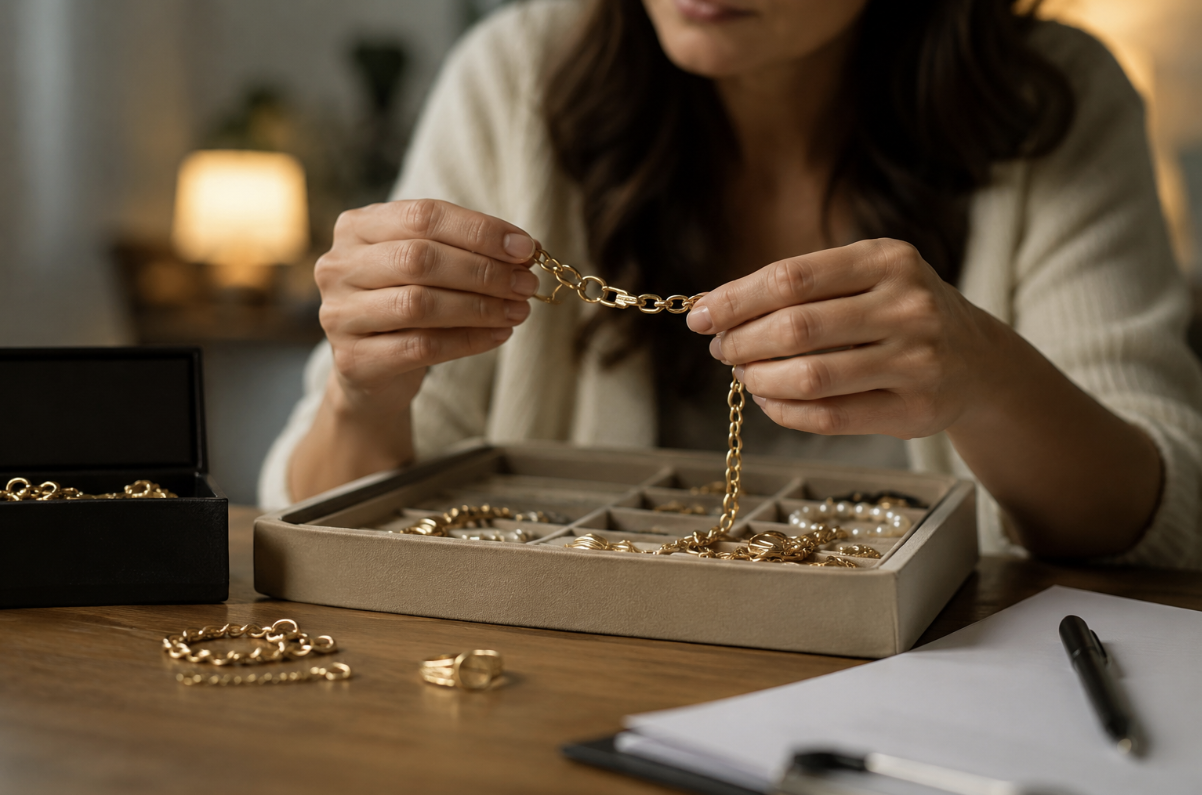
När värdet på guld och andra ädelmetaller stiger förändras riskbilden för försäkringsbolagen.

Den globala inflationen, osäkerheten på finansmarknaden och en växande geopolitisk oro har fått guldpriset att stiga till historiskt höga nivåer. Under de senaste sex åren har guldpriset i svenska kronor mer än fördubblats, enligt prisdata från World Gold Council. För försäkringsbranschen innebär utvecklingen ökade kostnader för att ersätta stulna eller skadade smycken, vilket nu börjar synas tydligt i premierna för smyckesförsäkringar.

När värdet på guld och andra ädelmetaller stiger förändras hela riskbilden för försäkringsbolagen. Smycken som tidigare kunde ersättas till relativt stabila kostnader har blivit betydligt dyrare att återanskaffa, samtidigt som fler hushåll riskerar att vara underförsäkrade utan att känna till det.

Högre skadekostnader driver upp tarifferna

Höjda guldpriser ökar kostnaden för att ersätta ett stulet eller skadat smycke. Försäkringsbolagens premier bygger på sannolikheten för en skada och den genomsnittliga regleringskostnaden, och båda stiger när råvarupriset ökar kraftigt.

Vid en stöld eller förlust måste bolagen ersätta smycket utifrån dagens marknadsvärde, inte utifrån vad föremålet kostade för flera år sedan. Ett halsband eller en vigselring värderad till 15 000 kronor kan idag kosta betydligt mer att ersätta, eftersom både råmaterial och tillverkning blivit dyrare.

Det innebär att medelskadan inom smyckesförsäkringar ökar. För att kompensera för de högre utbetalningarna justerar försäkringsbolagen därför sina premier, självrisker och villkor.

Det höga guldpriset förändrar också konsumenternas beteende. I stället för att betala höga löpande försäkringspremier för smycken som sällan används söker många efter mer flexibla ekonomiska alternativ. Genom Pantit Sverige kan personer som äger guldsmycken värdera och belåna sina föremål digitalt, vilket frigör kapital utan att man behöver sälja smyckena eller binda upp sig i dyra försäkringskostnader.

Konsekvensen av det stigande guldpriset

En växande utmaning för både privatpersoner och försäkringsförmedlare är att många äldre försäkringsavtal bygger på värden som inte längre motsvarar dagens marknadspriser.

Det gäller särskilt smycken som köptes för många år sedan. Det ersättningstak som tidigare ansågs tillräckligt kan idag vara långt under vad det faktiskt kostar att köpa motsvarande smycke på nytt.

Resultatet blir att många hushåll riskerar att vara underförsäkrade utan att vara medvetna om det. Vid en större stöld eller brand kan ersättningen därför bli betydligt lägre än den verkliga förlusten.

Kravet på uppdaterade värderingsintyg

I takt med att värdet på ädelmetaller stiger har försäkringsbolagen också skärpt sina krav på dokumentation och värdering.

Gamla inköpskvitton speglar sällan dagens återanskaffningsvärde, särskilt inte för guldsmycken där råvarupriset förändrats kraftigt. Därför kräver många bolag idag aktuella värderingsintyg från guldsmed eller auktoriserad värderingsman för att kunna ge full ersättning vid en skada.

För försäkringsförmedlare innebär det att rådgivningen kring värdering och dokumentation blivit en allt viktigare del av kunddialogen.

Hemförsäkringens begränsningar för lösöre

Många hushåll utgår från att hemförsäkringen ger ett fullständigt skydd för smycken och andra värdesaker, men så ser verkligheten sällan ut.

Vanliga hemförsäkringar har ofta begränsade ersättningstak för stöldbegärligt lösöre som smycken, klockor och ädelmetaller. För mer exklusiva föremål krävs därför ofta en separat objektsförsäkring eller tilläggsförsäkring för att skyddet ska bli tillräckligt.

Skillnaden mellan hemförsäkring och specialiserad smyckesförsäkring blir dessutom tydligare när värdena stiger snabbt. Smyckesförsäkringar innehåller ofta högre ersättningstak, mer omfattande skydd och särskilda villkor för förvaring, transport och användning.

  • Kontrollera hemförsäkringens maximala ersättningstak för smycken.
  • Undersök kraven på godkända kassaskåp i bostaden.
  • Jämför självriskens storlek vid aktsamhetskrav kontra drulleförsäkring.
  • Teckna en separat objektsförsäkring för de mest värdefulla pjäserna.

I takt med att värdena i svenska hem stiger blir försäkringsbolagens krav på säkerhet och dokumentation också striktare. Brister i förvaring eller avsaknad av aktuella värderingsintyg kan i vissa fall påverka ersättningen vid en skada.

Hur marknaden hanterar de nya premierna

De stigande premierna gör att allt fler hushåll behöver prioritera vilka smycken som faktiskt ska vara fullt försäkrade.

Försäkringsförmedlare möter nu fler kunder som överväger alternativa lösningar för sina värdeföremål. Vissa väljer att förvara smycken i bankfack, andra säljer delar av sina samlingar eller använder belåning för att frigöra kapital istället för att betala höga löpande premier.

Det innebär också att rådgivningen blir mer komplex. Tidigare handlade samtalen främst om skyddsnivåer och självrisker. Idag handlar de allt oftare om vad smyckena faktiskt är värda, om det lönar sig att hålla dem försäkrade och vad alternativen kostar.

Prognos – Fortsatt volatilitet kräver förebyggande rådgivning

Guldpriset väntas förbli volatilt under de kommande åren. Centralbankernas räntepolitik, inflationstryck och fortsatt geopolitisk osäkerhet driver investerare mot traditionella trygghetstillgångar som guld. Enligt World Gold Council köpte centralbanker världen över mer än 1 000 ton guld under 2024, den tredje rekordnivån i rad, och efterfrågan förblev historiskt hög även under 2025.

För försäkringsbranschen innebär det en fortsatt period med höga återanskaffningskostnader och ökade krav på korrekt värdering av kundernas tillgångar.

Försäkringsförmedlare och rådgivare som tar initiativ till samtal med kunder med stora smyckessamlingar minskar risken för framtida tvister och kostsamma överraskningar. Kunden får ett aktuellt skydd, och försäkringsbolaget slipper skadereglering som hade kunnat undvikas.
7 071

Finansinspektionen inleder undersökning av SH Pension

8 timmar Läs mer
Ylva Wessén ny ordförande för federation för ömsesidiga bolag
4 timmar Läs mer
SENASTE NYTT FRÅN SAK & LIV PREMIUM
cover image
Stämning mot Trygg-Hansa i tvist om skadeersättning
2026-11-04
cover image
Svensk Försäkrings yttrande om canceröverlevares tillgång till finansiella tjänster
2026-11-04
cover image
Sampos rapport för tredje kvartalet 2026
2026-11-04
KÖP PREMIUM
När branschen förlorar miljarder – kan AI bekämpa AI?
Läs mer

Du är varmt välkommen på nätverksträff den 19 november!

Läs mer
1,6
miljarder betalades felaktigt ut i pension förra året, enligt Pensionsmyndigheten.
De senaste nyheterna
  • 22 minuter
    ”Låt inte nya EU-regler äventyra kontraheringsplikten”
  • 4 timmar
    Ylva Wessén ny ordförande för federation för ömsesidiga bolag
  • 6 timmar
    Sampos totalkostnad sjunker till 82,6 % – prognosen justeras upp
  • 7 timmar
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 8 timmar
    Finansinspektionen inleder undersökning av SH Pension
”Låt inte nya EU-regler äventyra kontraheringsplikten”
22 minuter Läs mer
"En mjuk men kraftfull form av motståndskraft"
QBE:s Christopher Hesselbrant beskriver försäkringsbranschens roll i civilförsvaret på Svensk Försäkrings årsmöteskonferens.
Veckans mest lästa
  • 6 dagar
    Anders Johanssons tankar om huvudavtalet, LFAB-varslet och AI
  • 8 dagar
    9,66 % avkastning hittills i år för Pensionsmyndighetens trad
  • 7 dagar
    Howden startar nytt i Sverige inom pensioner och förmåner
  • 7 timmar
    Max Matthiessen rekryterar nytt rådgivarteam från Skandia
  • 2 dagar
    Bäst kundbetyg i Lassie, Svedea, LF, Dina, Svenska Sjö och Söderberg
Premium
Hovrättsdom: Protector ska betala 104 Mkr till Ängelholmshem
1 dag Läs mer
Sampos totalkostnad sjunker till 82,6 % – prognosen justeras upp
6 timmar Läs mer
Max Matthiessen rekryterar nytt rådgivarteam från Skandia
7 timmar Läs mer
Carl-Johan Nilsson: ”Lassie har knappt ens startat sin resa”
1 dag Läs mer
ERGO Försäkring får sitt kreditbetyg höjt till AA- hos Fitch
1 dag Läs mer
Molly ansöker hos FI om tillstånd för försäkringsdistribution
1 dag Läs mer
Läs in fler artiklar

Sak & Liv Premium

Analys

Sak & Livs egna analyser, sammanställningar och fördjupningar

Rättsfall

Här hittar du domar, stämningsansökningar och andra intressanta dokument med koppling till rättsfall som rör pensioner och försäkringar.

Lagar och regler

Dokument som rör lagstiftning samt regler och förordningar

Rapporter

Kvartalsrapporter, årssammanställningar och andra rapporter kopplade till branschen

Årsredovisningar

Vi har samlat årsredovisningar för några av de mest centrala företagen i pensions- och försäkringsbranschen.

Allmänt

Här hittar du dokument av olika slag som vi tror att du kan ha intresse av

Stämning mot Trygg-Hansa i tvist om skadeersättning

Företaget SGE Fastighetsservice kräver i en stämningsansökan till Stockholms tingsrätt Trygg-Hansa på skadeersättning efter stöld av en hjullastare.
2026-11-04

Svensk Försäkrings yttrande om canceröverlevares tillgång till finansiella tjänster

Svensk Försäkring har lämnat ett yttrande rörande EU-kommissionens utkast till vägledning för canceröverlevares tillgång till finansiella tjänster.
2026-11-04

Sampos rapport för tredje kvartalet 2026

Sampo presenterade på onsdagen sin rapport för tredje kvartalet 2026.
2026-11-04

Greater Thans rapport för tredje kvartalet 2026

Greater Than publicerade den 4 november sin rapport för tredje kvartalet 2026.
2026-11-04

Ifs rapport "If helps a lot" för tredje kvartalet 2026

If publicerade den 4 november rapporten "If helps a lot" för tredje kvartalet 2026.
2026-11-04

Ny rapport från Folksam om utfallet av den allmänna pensionen

Folksam presenterade den 4 november rapporten ”Maxar ett långt arbetsliv pensionen?” som visar på utfallet av den allmänna pensionen.
2026-11-04
Läs in fler dokument

Nordea Liv överlåter försäkringar till Euro Accident

Nordea Livförsäkring Sverige AB (publ) har avtalat om att genomföra en överlåtelse av ett bestånd av försäkringar till Euro Accident.
2026-08-07

Insuresecs återkallelse av licens (2)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (3)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

Insuresecs återkallelse av licens (1)

Insuresec har beslutat att återkalla licensen för en försäkringsförmedlare.
2026-05-05

NCC:s stämningsansökan mot Trygg-Hansa efter Oceana-branden

NCC har inkommit till Stockholms tingsrätt med en stämningsansökan mot Trygg-Hansa efter Oceana-branden.
2026-04-26

Högsta domstolens dom rörande Birgitte Bonnesen

Högsta domstolen meddelade den 21 april sin dom i det mål där Swedbanks tidigare VD Birgitte Bonnesen stått åtalad för svindleri.
2026-04-21

Dom i Attunda tingsrätt i tvist mellan LF Stockholm och Upplands Väsby

Attunda tingsrätt har avkunnat dom i en i tvist mellan Länsförsäkringar Stockholm och Upplands Väsby kommun.
2026-10-14

SKI:s undersökning av kundnöjdhet i försäkringsbranschen 2026

Svenskt Kvalitetsindex presenterade den 2 november sin undersökning av kundnöjdhet i försäkringsbranschen 2026.
2026-11-02

Uppföljningsbeslut efter tillsyn av FEI:s försäkringsutbildning

Myndigheten för yrkeshögskolan har fattat ett uppföljningsbeslut efter tillsyn av yrkeshögskoleutbildningen Försäkringsrådgivare/Skadereglerare/Riskbedömare på FEI.
2026-10-12

Konsumentverkets skrivelse om Söderbergs marknadsföring

I en skrivelse till Söderberg & Partners framför Konsumentverket synpunkter på bolagets marknadsföring via Kivra.
2026-10-25

Länsförsäkringar Banks rapport för tredje kvartalet 2026

Länsförsäkringar Bank presenterade den 23 oktober sin rapport för tredje kvartalet 2026.
2026-10-23

Konsumentverkets beslut om vite för premiepensionsinformation

Konsumentverket har fattat beslut om förbud för ett företag att sälja premiepensionsinformation.
2026-10-04
Ansvarig utgivare: Gunnar Loxdal, 0706 94 60 48
Vår postadress: Skandinavisk Försäkringsanalys, Helgag. 36M, 118 58 Stockholm
Om Sak & LivKontakta ossAnnonsera
TESTA
PREMIUM I 30
DAGAR UTAN
KOSTNAD


Sak & Liv Premium — ditt affärsverktyg för att få koll på försäkrings- och pensionsmarknaden!
Missa inte de unika nyheterna, översikterna och analyserna!

TESTA PREMIUM NU!